Cổ phiếu đáng chú ý ngày 30/9: VCB, PVS và BSR được các công ty chứng khoán đánh giá tích cực
VCB được DSC khuyến nghị mua với giá kỳ vọng 75.000 đồng/cổ phiếu. Trong khi đó, Agriseco đánh giá PVS và BSR có lợi thế nhờ lượng tiền ròng lớn, ít chịu áp lực chi phí vay và triển vọng kinh doanh tích cực.
VCB được DSC khuyến nghị mua
Theo CTCK DSC, Vietcombank (VCB) ghi nhận 26.372 tỷ đồng tổng thu nhập hoạt động trong quý II/2026, tăng 48% so với cùng kỳ và 25% so với quý trước. Lợi nhuận trước thuế đạt 17.420 tỷ đồng, tăng lần lượt 58% và 48%.
Thu nhập lãi thuần tiếp tục đóng vai trò chính khi biên lãi thuần (NIM) liên tục cải thiện. Chất lượng tài sản duy trì ở mức cao, với tỷ lệ nợ xấu 0,61% và tỷ lệ bao phủ nợ xấu 279%.
Lũy kế 6 tháng đầu năm, tổng thu nhập hoạt động của VCB đạt 47.551 tỷ đồng, tăng 35%, trong khi lợi nhuận trước thuế đạt 29.222 tỷ đồng, tăng 33% so với cùng kỳ và hoàn thành 63% kế hoạch năm.
DSC dự báo cả năm 2026, VCB có thể đạt 85.433 tỷ đồng tổng thu nhập hoạt động và 51.631 tỷ đồng lợi nhuận trước thuế, tăng lần lượt 18% và 17%. Dự báo này dựa trên kỳ vọng tăng trưởng tín dụng cuối năm 12-14%, tỷ lệ nợ xấu dưới 1% và tỷ lệ bao phủ nợ xấu trên 250%.
Theo phương pháp định giá P/B, DSC đặt mức P/B mục tiêu năm 2026 của VCB ở 2,3 lần, tương ứng giá kỳ vọng 75.000 đồng/cổ phiếu và đưa ra khuyến nghị mua.
MBS chọn VHM, VCB, STB, BVH, GVR và TRC cho tháng 10
Trong báo cáo chiến lược tháng 10, CTCK MB (MBS) cho rằng yếu tố chu kỳ và mùa vụ có thể gây áp lực lên thị trường. Theo MBS, trong 10 năm qua, VN-Index giảm trung bình hơn 2% trong tháng 10 và đã có 4 năm liên tiếp giảm điểm từ 2022.
MBS nhận định lạm phát chi phí đẩy cùng mặt bằng lãi suất cao tiếp tục tạo sức ép, trong khi dòng tiền thận trọng khiến thanh khoản xuống mức thấp nhất kể từ đầu năm.
Việc FTSE nâng hạng Việt Nam lên thị trường mới nổi thứ cấp được đánh giá là thông tin tích cực, nhưng MBS cho rằng yếu tố này chưa đủ để lấn át các sức ép từ kinh tế vĩ mô toàn cầu.
Trong bối cảnh đó, dòng tiền có xu hướng tìm đến nhóm cổ phiếu hàng hóa hưởng lợi từ chu kỳ giá hoặc các doanh nghiệp mang tính phòng thủ, có dòng cổ tức ổn định.
Danh mục cổ phiếu tiêu biểu cho tháng 10 được MBS lựa chọn gồm VHM, VCB, STB, BVH, GVR và TRC.
PVS hưởng lợi từ backlog dầu khí, tiền ròng hơn 15.000 tỷ đồng
CTCK Agriseco đánh giá PVS có triển vọng tăng trưởng nhờ lượng backlog lớn tại các dự án dầu khí Lô B - Ô Môn và điện gió ngoài khơi trong giai đoạn 2026-2030.
Tổng giá trị backlog tại các dự án này được ước tính khoảng 7 tỷ USD, tạo nền tảng cho doanh thu và lợi nhuận PVS tăng trưởng 15-20% trong giai đoạn 2026-2030.
Bên cạnh triển vọng từ các dự án mới, PVS đang có khoảng 15.100 tỷ đồng tiền ròng, tỷ lệ nợ trên vốn chủ sở hữu chỉ 0,12 lần. Lượng tài sản sinh lãi lớn được kỳ vọng tiếp tục đóng góp vào thu nhập tài chính, trong khi chi phí vay không tạo áp lực đáng kể.
Agriseco đưa ra giá mục tiêu 38.000 đồng/cổ phiếu PVS.
BSR được hỗ trợ bởi biên lọc dầu và lượng tiền lớn
Với BSR, Agriseco kỳ vọng kết quả kinh doanh năm 2026 cải thiện nhờ biên lọc dầu thuận lợi và công suất vận hành cao.
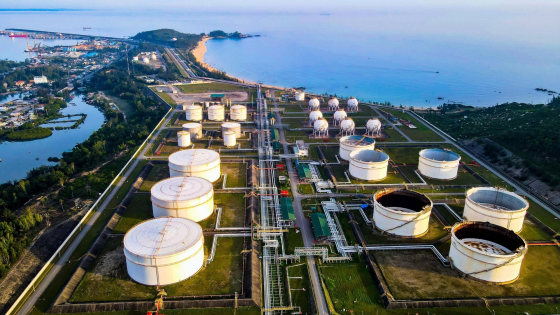
Về dài hạn, dự án NCMR Nhà máy lọc dầu Dung Quất đã bước vào giai đoạn EPC. Dự án dự kiến nâng công suất từ 148.000 lên 171.000 thùng/ngày, tương đương tăng 15,5%, và hoàn thành vào cuối năm 2028.
Agriseco cho rằng việc mở rộng công suất có thể tạo thêm dư địa tăng trưởng cho BSR trong những năm tới.
Doanh nghiệp hiện có 41.010 tỷ đồng tiền ròng, tỷ lệ nợ trên vốn chủ sở hữu 0,17 lần và lợi nhuận trước thuế 12 tháng gần nhất 22.285 tỷ đồng. Lượng tiền lớn vừa tạo thu nhập lãi, vừa giúp BSR chủ động nguồn vốn cho chu kỳ đầu tư mới.
Agriseco đưa ra giá mục tiêu 36.000 đồng/cổ phiếu BSR.
Các mức giá mục tiêu và khuyến nghị trong bài là quan điểm của từng công ty chứng khoán, không phải đánh giá độc lập của bài viết.
My My