Cấm chuyển nhượng nhà trên giấy: Chặn đầu cơ hay gây nghẽn thanh khoản?
Đề xuất cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai nhằm hạn chế đầu cơ, lướt sóng đang gây tranh luận. Các chuyên gia cảnh báo chính sách này có thể ảnh hưởng đến quyền lợi người mua, dòng tiền của chủ đầu tư và thanh khoản thị trường bất động sản.
Tại phiên thảo luận Quốc hội ngày 30/10 về dự thảo Luật Kinh doanh bất động sản (sửa đổi), ông Lê Thanh Hoàn, Ủy viên chuyên trách Ủy ban Pháp luật và Tư pháp của Quốc hội, đề nghị bổ sung quy định cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai.
Theo ông Hoàn, tình trạng tài chính hóa bất động sản đang vượt tầm kiểm soát, khiến nhà ở từ tài sản phục vụ nhu cầu an cư trở thành công cụ đầu cơ, lướt sóng.
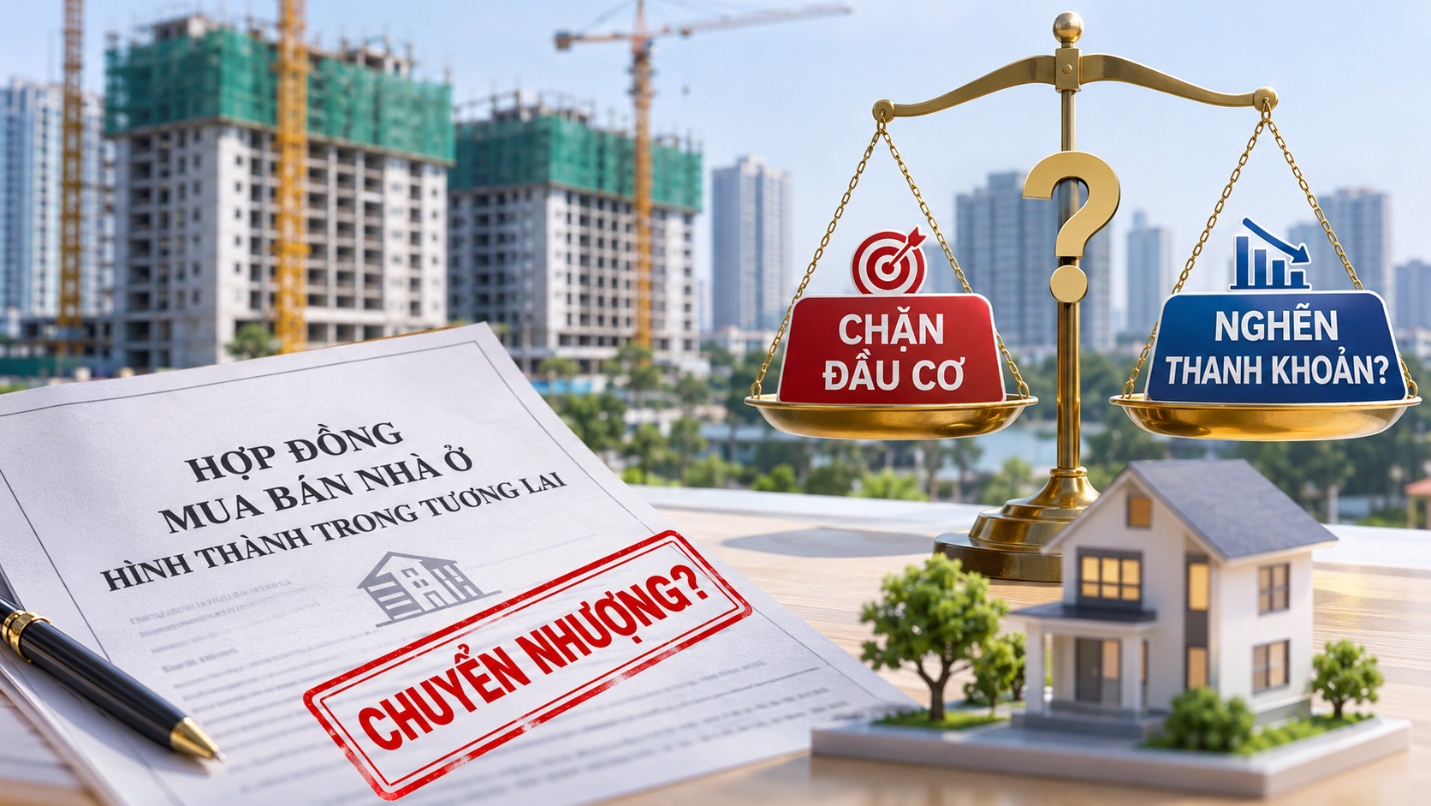
Đề xuất được đưa ra trong bối cảnh hoạt động mua bán suất đầu tư và chuyển nhượng hợp đồng tại các dự án chưa bàn giao diễn ra phổ biến. Tuy nhiên, giới chuyên gia cho rằng nếu cấm trên diện rộng, chính sách không chỉ tác động đến nhà đầu cơ mà còn có thể ảnh hưởng đến người mua có nhu cầu thực và khả năng lưu thông của thị trường.
Cấm chuyển nhượng có thể khiến người mua mắc kẹt
Ông Phạm Đức Toản, CEO EZ Property, cho biết giai đoạn từ khi dự án bắt đầu nhận booking đến trước thời điểm bàn giao thường thu hút nhiều nhà đầu tư. Người mua không cần thanh toán toàn bộ giá trị căn nhà ngay từ đầu nhưng vẫn có thể hưởng phần chênh lệch khi chuyển nhượng hợp đồng.
Dẫn chứng thị trường chung cư Hà Nội năm 2024, ông Toản cho biết khi nguồn cung khan hiếm, nhiều dự án vừa ra mắt đã được đẩy giá. Một số nhà đầu tư, môi giới và sàn giao dịch bỏ tiền giữ quyền đặt mua rồi chuyển nhượng lại để hưởng chênh lệch. Theo ông, lợi nhuận so với khoản vốn đặt cọc ban đầu trong một số trường hợp có thể lên tới 50-100%.
Hoạt động này góp phần đẩy giá giao dịch lên cao, khiến người mua nhà để ở phải trả mức giá cao hơn đáng kể so với giá ban đầu từ chủ đầu tư.
Dù vậy, ông Toản cho rằng không phải mọi trường hợp chuyển nhượng hợp đồng mua bán nhà hình thành trong tương lai đều nhằm mục đích đầu cơ. Đây cũng là phương thức giao dịch hợp pháp, đáp ứng nhu cầu thực tế của thị trường và được pháp luật hiện hành cho phép.
Thông thường, thời gian từ khi ký hợp đồng đến khi nhận bàn giao nhà kéo dài khoảng 1-2 năm. Trong khoảng thời gian này, người mua có thể gặp biến cố tài chính, thay đổi công việc hoặc không còn đủ khả năng thanh toán theo tiến độ.
Nếu không được chuyển nhượng hợp đồng, họ có thể buộc phải tiếp tục đóng tiền dù không còn nhu cầu hoặc năng lực tài chính. Trường hợp muốn chấm dứt hợp đồng, người mua có nguy cơ mất tiền đặt cọc, chịu phạt vi phạm hoặc phát sinh tranh chấp với chủ đầu tư.
Theo ông Toản, chính sách chống đầu cơ cần tính đến những tình huống này để tránh khiến người mua có nhu cầu ở thực trở thành bên chịu thiệt.
Nguy cơ nghẽn thanh khoản, chủ đầu tư chậm thu tiền
Ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, cho rằng việc siết chuyển nhượng nhà trên giấy có thể gây tắc nghẽn thanh khoản, khiến dòng tiền đầu tư rời khỏi thị trường bất động sản.
Theo ông, khả năng chuyển nhượng hợp đồng là một trong những yếu tố giúp người mua linh hoạt khi tham gia thị trường sơ cấp. Nếu quyền này bị hạn chế, khách hàng có thể cân nhắc kỹ hơn trước khi ký hợp đồng, nhất là tại các dự án có thời gian triển khai dài.
Tác động cũng có thể lan sang phía chủ đầu tư. Theo ông Thắng, doanh nghiệp có nguy cơ chậm thu tiền, khách hàng vi phạm nghĩa vụ thanh toán và gia tăng số lượng hợp đồng cần xử lý. Khi người mua gặp khó khăn tài chính nhưng không thể chuyển nhượng để thu hồi vốn, việc xử lý nghĩa vụ theo hợp đồng có thể trở nên phức tạp hơn.
Ở góc độ pháp lý, chuyên gia Phạm Thanh Tuấn cho rằng đầu cơ bất động sản chịu tác động của nhiều yếu tố, không chỉ xuất phát từ việc cho phép chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai.
Để hạn chế đầu cơ và kiểm soát đà tăng giá bất động sản, ông Tuấn đề xuất sử dụng đồng bộ các công cụ chính sách như điều tiết tín dụng, lãi suất, thuế và tăng nguồn cung nhà ở.
Bên cạnh đó, cơ quan quản lý cần tăng tính minh bạch của giao dịch chuyển nhượng, bảo đảm thực hiện đầy đủ nghĩa vụ thuế và nghiên cứu công cụ điều tiết phù hợp đối với các giao dịch mang tính đầu cơ ngắn hạn.
Những ý kiến trái chiều cho thấy vấn đề không chỉ nằm ở việc cho phép hay cấm chuyển nhượng hợp đồng, mà còn ở cách thiết kế chính sách để hạn chế đầu cơ mà không làm mất đi quyền giao dịch hợp pháp của người mua. Việc cân nhắc đầy đủ tác động đến người mua nhà, chủ đầu tư và thanh khoản thị trường sẽ là yếu tố quan trọng khi hoàn thiện quy định.
Duy Khánh