Tín dụng tiêu dùng tăng tốc chuyển đổi số
Cạnh tranh gia tăng đang thúc đẩy các công ty tài chính tiêu dùng đổi mới cách tiếp cận khách hàng, trong đó dữ liệu và công nghệ ngày càng giữ vai trò quan trọng.
Câu lạc bộ Tài chính Tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) mới đây kết nạp FiinGroup làm hội viên. Đây là doanh nghiệp hoạt động trong lĩnh vực dữ liệu, nghiên cứu và phân tích thị trường tài chính, đồng thời sở hữu Công ty cổ phần Xếp hạng tín nhiệm FiinRatings.
Theo ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ, việc mở rộng hội viên sang các tổ chức có thế mạnh về dữ liệu và nghiên cứu thị trường sẽ hỗ trợ các công ty tài chính tiêu dùng (CTTC) nâng cao năng lực quản trị rủi ro, chuyển đổi số và phát triển sản phẩm.
Nhu cầu này ngày càng rõ nét khi các CTTC đang chịu sức ép cạnh tranh không chỉ từ ngân hàng thương mại (NHTM), mà còn từ nhiều mô hình tài chính mới.
Báo cáo Thị trường tài chính tiêu dùng Việt Nam 2026 của FiinGroup cho thấy, sau giai đoạn điều chỉnh mạnh trong năm 2023-2024, dư nợ của các CTTC đạt khoảng 193.300 tỷ đồng vào cuối năm 2025, tăng 13,9%.
Tuy nhiên, tốc độ này thấp hơn đáng kể mức tăng 26,3% của tín dụng tiêu dùng tại khối NHTM. Điều này khiến tỷ trọng dư nợ của các CTTC tiếp tục thu hẹp.
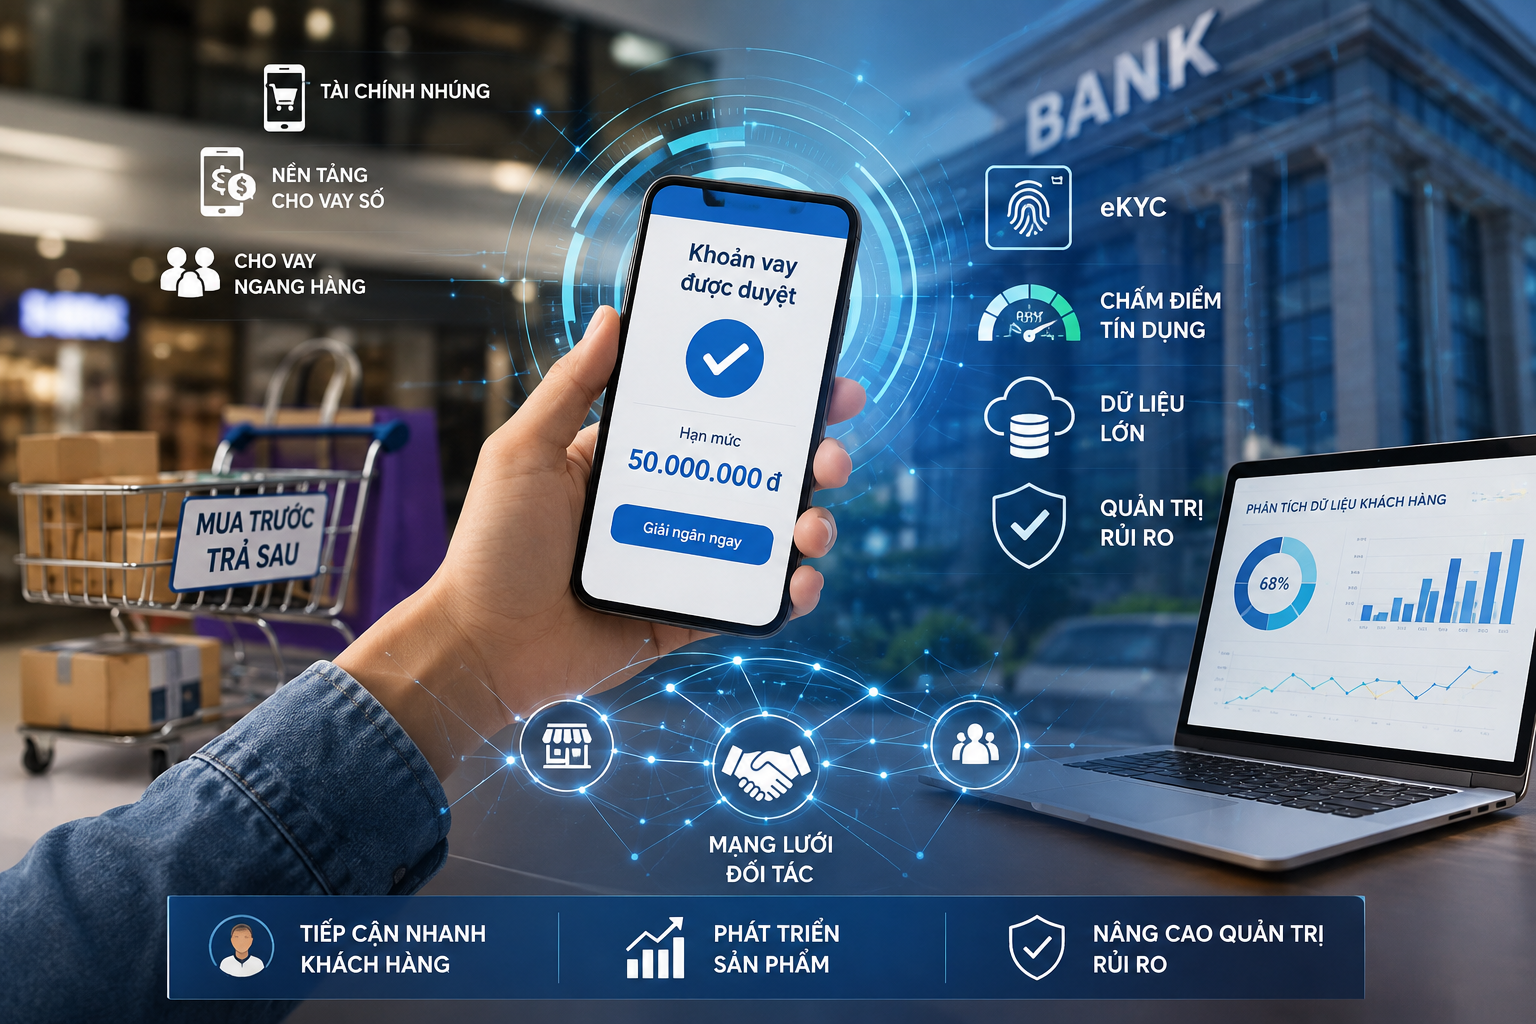
Lợi thế của ngân hàng nằm ở hệ sinh thái khách hàng và lượng dữ liệu giao dịch lớn. Việc sở hữu tài khoản thanh toán, lịch sử giao dịch và nền tảng ngân hàng số giúp các ngân hàng có nhiều điều kiện để triển khai eKYC, chấm điểm tín dụng tự động, cấp hạn mức và giải ngân trực tuyến.
Nhờ đó, ngân hàng có thể mở rộng nhanh xuống nhóm khách hàng đại chúng, vốn từng là thị trường truyền thống của các CTTC.
Không dừng ở đó, các CTTC còn phải cạnh tranh với những mô hình như mua trước trả sau, tài chính nhúng, nền tảng cho vay số, cho vay ngang hàng và chuỗi cầm đồ hiện đại.
Điểm chung của các mô hình này là tận dụng dữ liệu và công nghệ để đưa dịch vụ tài chính đến khách hàng ngay trên nền tảng thương mại điện tử, tiêu dùng hoặc tại điểm bán. Quy trình tiếp cận và phê duyệt khoản vay được rút ngắn, tạo thêm áp lực đối với các CTTC, đặc biệt ở phân khúc khoản vay nhỏ.
Áp lực cạnh tranh đang phản ánh rõ trong chiến lược của các CTTC. Báo cáo tài chính bán niên 2026 của FE Credit cho thấy doanh nghiệp ghi nhận 152,6 tỷ đồng lợi nhuận trước thuế, sau khi trích lập 6.158 tỷ đồng dự phòng rủi ro tín dụng.
Việc gia tăng dự phòng cho thấy các CTTC đang phải cân bằng giữa mục tiêu mở rộng tín dụng và kiểm soát chất lượng tài sản. Thay vì chạy theo tăng trưởng dư nợ bằng mọi giá, doanh nghiệp có xu hướng mở rộng có chọn lọc, đồng thời nâng khả năng bao phủ rủi ro.
Trong khi đó, Home Credit Việt Nam đẩy mạnh ứng dụng AI, dữ liệu và số hóa trong vận hành. Doanh nghiệp sử dụng Voicebot AI để tự động hóa hoạt động nhắc thanh toán theo hành vi và trạng thái khoản vay; đồng thời triển khai AI Virtual QC để kiểm tra các cuộc gọi, nhận diện sai sót và hỗ trợ cá nhân hóa hoạt động quản trị khách hàng.
Những thay đổi này cho thấy dữ liệu không còn chỉ phục vụ khâu thẩm định tín dụng mà đang được sử dụng xuyên suốt vòng đời khoản vay, từ tiếp cận khách hàng, cấp tín dụng đến quản lý và thu hồi nợ.
Hệ sinh thái thông tin tín dụng mở rộng
Khi lợi thế cạnh tranh chuyển dần từ quy mô dư nợ sang khả năng tiếp cận và khai thác dữ liệu khách hàng, vai trò của các doanh nghiệp thông tin tín dụng, fintech dữ liệu và đối tác công nghệ cũng ngày càng rõ nét.
Đến cuối năm 2025, ngoài Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), thị trường có 3 doanh nghiệp được cấp giấy chứng nhận đủ điều kiện cung ứng dịch vụ thông tin tín dụng gồm PCB, FCBV và KCI.
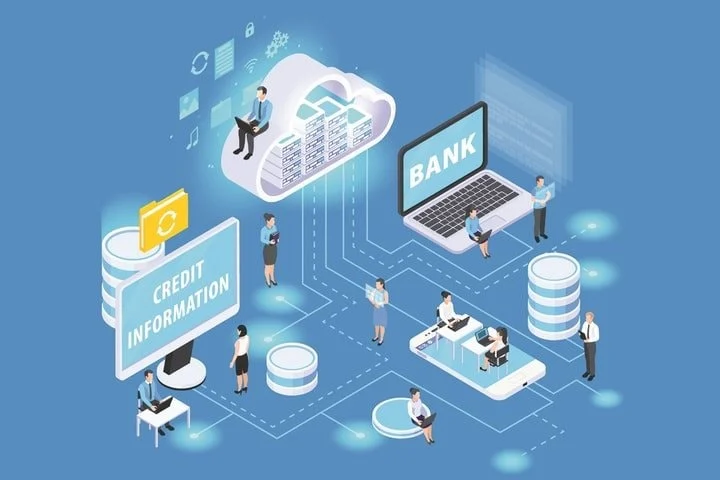
Mới đây, Công ty TNHH Thông tin Tín dụng NICE (NICE CI), doanh nghiệp 100% vốn Hàn Quốc, tiếp tục được Ngân hàng Nhà nước cấp phép, nâng số doanh nghiệp thông tin tín dụng tư nhân trên thị trường lên 4 đơn vị.
Sự mở rộng này đang kéo theo mạng lưới thu thập và chia sẻ dữ liệu ngày càng lớn. PCB đã ký hợp đồng với 32 tổ chức tham gia, trong đó 26 tổ chức và một doanh nghiệp thông tin tín dụng khác gửi dữ liệu định kỳ. KCI có 22 tổ chức tham gia, còn FCBV đã ký cam kết chia sẻ thông tin với 20 tổ chức.
Quy mô dữ liệu cũng ngày càng lớn. PCB đến cuối năm 2025 có dữ liệu của hơn 45,6 triệu khách hàng cá nhân và cung cấp trên 99,8 triệu sản phẩm thông tin tín dụng trong năm.
FCBV đang triển khai các sản phẩm báo cáo tín dụng đối với khách hàng cá nhân và doanh nghiệp. Trong khi đó, KCI cung cấp báo cáo tín dụng, điểm tín dụng và dịch vụ cảnh báo, với gần 978.838 khách hàng vay ghi nhận đến cuối năm 2025.
Theo TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, việc triển khai Cơ sở dữ liệu quốc gia về dân cư, căn cước, VNeID cùng hệ thống thông tin tín dụng CIC sẽ tạo điều kiện để các CTTC nâng cao chất lượng thẩm định, hạn chế gian lận và tăng cường quản trị rủi ro.
Dư địa này được kỳ vọng tiếp tục mở rộng khi Ngân hàng Nhà nước đang sửa đổi, bổ sung Nghị định 58/2021/NĐ-CP về hoạt động cung ứng dịch vụ thông tin tín dụng.
Dự thảo hướng tới khai thác hiệu quả hơn các nguồn dữ liệu từ cơ sở dữ liệu quốc gia, tăng cường xử lý hồ sơ trên môi trường điện tử, đồng thời bổ sung các yêu cầu về bảo vệ và quản trị dữ liệu.
Nếu hành lang pháp lý được hoàn thiện, các CTTC sẽ có thêm điều kiện kết nối với doanh nghiệp thông tin tín dụng, fintech và đối tác công nghệ trong hoạt động thẩm định, kiểm soát rủi ro và phát triển sản phẩm.
Trong bối cảnh đó, cuộc đua tín dụng tiêu dùng đang dần chuyển từ “ai có nhiều khách hàng hơn” sang “ai hiểu khách hàng tốt hơn”. Khả năng thu thập, phân tích và sử dụng dữ liệu một cách hiệu quả, an toàn sẽ trở thành nền tảng quan trọng để các CTTC duy trì sức cạnh tranh trong giai đoạn mới.
Trúc Lan