Sabeco (SAB) sắp chi gần 4 nghìn tỷ đồng cổ tức, hai cổ đông lớn ẵm gần 90%
Ngày 29/10/2026, HĐQT Tổng Công ty CP Bia - Rượu - Nước giải khát Sài Gòn (Sabeco, HoSE: SAB) thông qua phương án tạm ứng cổ tức năm 2026 bằng tiền mặt.
Tỷ lệ chi trả là 30% trên mệnh giá, tương ứng mỗi cổ phiếu nhận 3.000 đồng. Ngày đăng ký cuối cùng để thực hiện quyền là 29/12/2026, còn thời gian thanh toán dự kiến vào ngày 2/2/2027.
Với hơn 1,28 tỷ cổ phiếu đang lưu hành, Sabeco dự kiến sử dụng khoảng 3.848 tỷ đồng cho đợt phân phối này. Nguồn tiền được lấy từ lợi nhuận sau thuế chưa phân phối.
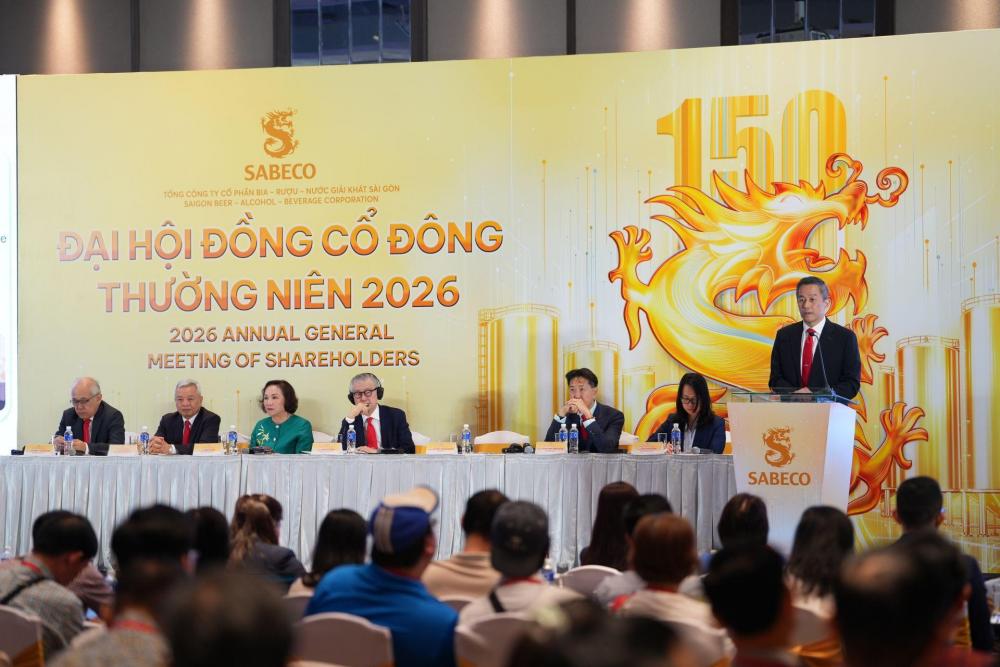
Phần lớn số tiền cổ tức sẽ chảy về hai cổ đông lớn nhất. Công ty TNHH Vietnam Beverage hiện sở hữu hơn 687 triệu cổ phiếu SAB, tương đương 53,59% vốn điều lệ. Với tỷ lệ cổ tức 3.000 đồng/cổ phiếu, doanh nghiệp này có thể nhận khoảng 2.062 tỷ đồng.
Vietnam Beverage thuộc hệ sinh thái Thai Beverage, tập đoàn đồ uống của Thái Lan gắn với tỷ phú Charoen Sirivadhanabhakdi. Doanh nghiệp trở thành cổ đông chi phối Sabeco sau thương vụ mua lại 53,59% vốn vào cuối năm 2017.
Cổ đông lớn thứ hai là Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC), đang nắm hơn 461 triệu cổ phiếu, tương đương 36% vốn. Theo đó, số tiền cổ tức SCIC dự kiến nhận được vào khoảng 1.385 tỷ đồng.
Tính chung, Vietnam Beverage và SCIC có thể nhận khoảng 3.447 tỷ đồng, chiếm gần 90% tổng số tiền Sabeco dự kiến chi trong đợt tạm ứng này.
Sabeco nhiều năm qua duy trì chính sách cổ tức tiền mặt ở mức cao. Với năm 2025, doanh nghiệp đã hoàn tất tổng tỷ lệ chi trả 50%, gồm 20% được tạm ứng vào tháng 2/2026 và 30% còn lại thanh toán trong tháng 8. Tổng số tiền dành cho cổ tức năm 2025 ước vượt 6.400 tỷ đồng.
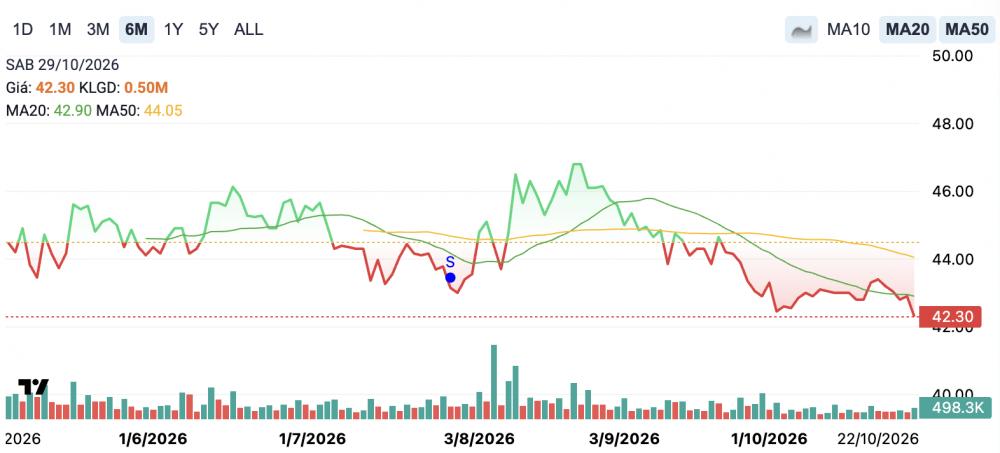
Việc tiếp tục tạm ứng cổ tức lớn diễn ra trong năm Sabeco đặt mục tiêu tăng trưởng cả doanh thu và lợi nhuận.
Theo kế hoạch được ĐHĐCĐ thường niên tháng 4 thông qua, doanh thu thuần năm 2026 dự kiến đạt 28.959 tỷ đồng, tăng 12% so với năm trước. Lợi nhuận sau thuế đặt mục tiêu 4.937 tỷ đồng, tăng khoảng 8%.
Tuy nhiên, áp lực chi phí đang là một trong những yếu tố được các đơn vị phân tích lưu ý đối với khả năng hoàn thành mục tiêu lợi nhuận.
Theo dự báo của Chứng khoán Rồng Việt, doanh thu thuần quý III của Sabeco có thể đạt khoảng 6.758 tỷ đồng, tăng 5% so với cùng kỳ. Trong đó, doanh thu từ bia được ước tính khoảng 6.451 tỷ đồng, tăng 5,9%. So với quý II, tổng doanh thu có thể giảm nhẹ khoảng 1,9%.
Ở chiều chi phí, tổng chi bán hàng và quản lý doanh nghiệp được dự báo khoảng 1.396 tỷ đồng, tăng 14,9% so với cùng kỳ. Tỷ lệ hai khoản chi này trên doanh thu thuần có thể tăng lên 20,7%, cao hơn khoảng 1,8 điểm phần trăm so với cùng kỳ năm trước.
Một trong những nguyên nhân là doanh nghiệp tiếp tục gia tăng chi cho quảng cáo và khuyến mãi trong bối cảnh cạnh tranh ngành bia duy trì ở mức cao.
Diễn biến này đã thể hiện từ quý II. Sabeco chi khoảng 673 tỷ đồng cho quảng cáo và khuyến mãi, tăng 34,8% so với cùng kỳ. Chi phí vận chuyển cũng tăng hơn 56%, lên khoảng 100 tỷ đồng.
Dù lợi nhuận gộp quý II cải thiện, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ vẫn giảm 3,4%, còn khoảng 1.167 tỷ đồng.
Theo dự báo của Chứng khoán Rồng Việt, xu hướng chi phí cao có thể tiếp tục ảnh hưởng đến kết quả quý III. Lợi nhuận trước thuế được ước tính khoảng 1.576 tỷ đồng, giảm 7,1% so với cùng kỳ.
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ có thể đạt khoảng 1.304 tỷ đồng, tăng 11,8% so với quý II nhưng vẫn thấp hơn khoảng 4,1% so với cùng kỳ năm trước. Biên lợi nhuận sau thuế tương ứng được dự báo ở mức 19,3%, giảm khoảng 1,8 điểm phần trăm.
Vương Anh