Phân bón Bình Điền vượt kế hoạch lợi nhuận năm, chuyên gia dự báo bất ngờ trong quý IV
Doanh thu quý III tăng mạnh, lợi nhuận hợp nhất giảm nhẹ
Công ty CP Phân bón Bình Điền (HOSE: BFC) vừa công bố kết quả sản xuất kinh doanh ước thực hiện quý III và 9 tháng đầu năm 2026. Trong quý III, doanh nghiệp ghi nhận doanh thu tăng mạnh so với cùng kỳ, chủ yếu nhờ sản lượng tiêu thụ phục hồi sau giai đoạn suy giảm trong quý trước. Tuy nhiên, lợi nhuận trước thuế hợp nhất vẫn thấp hơn cùng kỳ năm 2025.
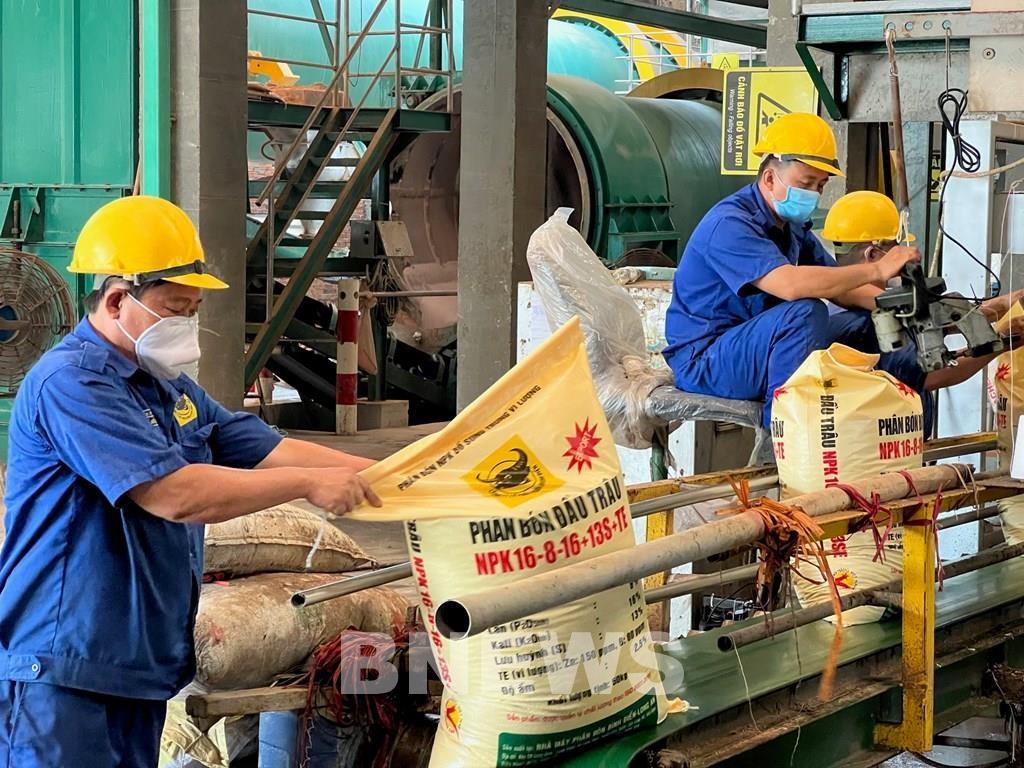
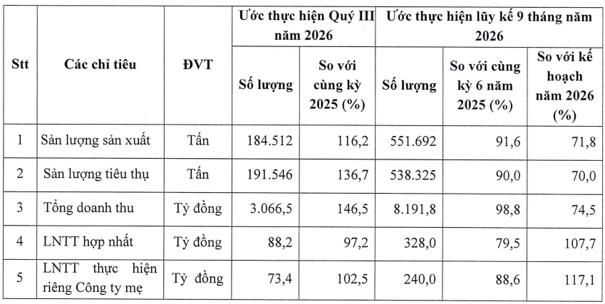
Theo Nghị quyết HĐQT ngày 30/9/2026, Bình Điền ước đạt tổng doanh thu 3.066,5 tỷ đồng trong quý III, tăng 46,5% so với cùng kỳ. Sản lượng tiêu thụ đạt 191.546 tấn, tăng 36,7%, còn sản lượng sản xuất đạt 184.512 tấn, tăng 16,2%.
Trong khi đó, lợi nhuận trước thuế hợp nhất ước đạt 88,2 tỷ đồng, giảm 2,8% so với cùng kỳ. Lợi nhuận trước thuế riêng công ty mẹ đạt 73,4 tỷ đồng, tăng 2,5%.
Theo báo cáo cập nhật ngày 6/10 của Chứng khoán Rồng Việt (VDSC), sự phục hồi về sản lượng tiêu thụ trong quý III có liên quan đến diễn biến giá phân bón. Sau khi tăng lên vùng đỉnh khoảng 17.000 đồng/kg, giá bán giảm trở lại, góp phần thúc đẩy nhu cầu mua và tích trữ của thị trường.
VDSC ước tính giá bán NPK bình quân của Bình Điền trong quý III đạt khoảng 16.000 đồng/kg, tăng 7% so với cùng kỳ và 3% so với quý trước. Cùng với sản lượng tiêu thụ tăng, mặt bằng giá bán cao hơn cùng kỳ cũng đóng góp vào mức tăng doanh thu của doanh nghiệp.
Tuy nhiên, chi phí sản xuất tiếp tục ảnh hưởng đến lợi nhuận. Theo VDSC, giá nguyên liệu đầu vào tăng nhanh hơn giá bán, trong khi Bình Điền đang tiêu thụ lượng hàng tồn kho có giá vốn cao được hình thành từ quý II/2026.
Trước đó, hoạt động kinh doanh của Bình Điền trong quý II suy giảm mạnh. Doanh thu thuần đạt 1.725 tỷ đồng, giảm 52% so với cùng kỳ, chủ yếu do sản lượng tiêu thụ giảm 57%. Trong cùng giai đoạn, giá phân bón tăng 12%, ảnh hưởng đến nhu cầu sử dụng của nông hộ.
Sản lượng tiêu thụ giảm cũng kéo dài thời gian luân chuyển hàng tồn kho. Theo số liệu VDSC tổng hợp, số ngày tồn kho của Bình Điền trong quý II tăng lên 171 ngày, so với 41 ngày cùng kỳ năm trước.
VDSC nhận định việc tiêu thụ lượng hàng tồn kho có giá vốn cao từ quý II là một trong những nguyên nhân khiến biên lợi nhuận trước thuế quý III thu hẹp. Đơn vị phân tích ước tính biên lợi nhuận trước thuế của doanh nghiệp trong quý III đạt khoảng 2,8%, giảm so với cùng kỳ và quý liền trước.
Lũy kế 9 tháng đầu năm 2026, Bình Điền ước đạt tổng doanh thu 8.191,8 tỷ đồng, bằng 98,8% cùng kỳ năm trước. Sản lượng tiêu thụ đạt 538.325 tấn, bằng 90% cùng kỳ, còn sản lượng sản xuất đạt 551.692 tấn, tương đương 91,6%.
Lợi nhuận trước thuế hợp nhất đạt 328 tỷ đồng, bằng 79,5% cùng kỳ năm 2025. Lợi nhuận trước thuế riêng công ty mẹ đạt 240 tỷ đồng, tương đương 88,6% cùng kỳ.
So với kế hoạch năm 2026, doanh nghiệp đã hoàn thành 74,5% chỉ tiêu doanh thu, 70% sản lượng tiêu thụ và 71,8% sản lượng sản xuất. Riêng lợi nhuận trước thuế hợp nhất đạt 107,7% kế hoạch, trong khi lợi nhuận trước thuế riêng công ty mẹ đạt 117,1%.
Dự báo lợi nhuận quý IV cao gần 2,7 lần kế hoạch doanh nghiệp
Cùng với việc thông qua kết quả ước thực hiện 9 tháng, HĐQT Phân bón Bình Điền đã phê duyệt kế hoạch sản xuất kinh doanh quý IV/2026. Theo đó, doanh nghiệp đặt mục tiêu sản xuất 190.000 tấn phân bón và tiêu thụ 198.000 tấn, tương ứng tăng khoảng 3% và 3,4% so với mức ước thực hiện quý III.
Tổng doanh thu quý IV dự kiến đạt 2.798 tỷ đồng, thấp hơn khoảng 8,8% so với quý trước. Lợi nhuận trước thuế hợp nhất được đặt ở mức 37 tỷ đồng, còn lợi nhuận trước thuế riêng công ty mẹ là 20 tỷ đồng.
Nếu so với kết quả ước thực hiện quý III, mục tiêu lợi nhuận trước thuế hợp nhất quý IV thấp hơn khoảng 58%. Nghị quyết của doanh nghiệp không nêu cụ thể các giả định về sản lượng, giá bán hoặc chi phí được sử dụng để xây dựng mức lợi nhuận kế hoạch này.
Trong khi đó, Chứng khoán Rồng Việt đưa ra dự báo lợi nhuận quý IV cao hơn đáng kể so với kế hoạch của Bình Điền.
Cụ thể, VDSC dự phóng lợi nhuận trước thuế hợp nhất quý IV/2026 của doanh nghiệp đạt khoảng 99 tỷ đồng, tăng 20% so với cùng kỳ năm trước và cao gần 2,7 lần mục tiêu 37 tỷ đồng do HĐQT thông qua.
Theo VDSC, nhu cầu phân bón có thể phục hồi khi bước vào vụ Đông Xuân, cùng với kỳ vọng cải thiện của giá bán. Đơn vị phân tích cũng đề cập đến diễn biến tăng của giá một số mặt hàng nông sản, yếu tố có thể hỗ trợ nhu cầu sản xuất và sử dụng phân bón của nông hộ.
Trong báo cáo, VDSC dẫn số liệu giá lúa tăng khoảng 60% so với cùng kỳ, lên 16 USD/CWT, trong khi giá đậu tương tăng 17%, đạt 1.289 cent/bushel tại ngày 5/10/2026.
Bên cạnh đó, theo đánh giá của VDSC, việc nông dân đã bỏ khoảng 30% diện tích lúa trong vụ Hè Thu trước đó có thể tạo thêm nhu cầu canh tác trở lại trong vụ Đông Xuân, qua đó hỗ trợ lượng phân bón tiêu thụ.
Trên cơ sở triển vọng này, VDSC dự phóng doanh thu năm 2026 của Bình Điền đạt 10.166 tỷ đồng, giảm 4% so với năm 2025. Lợi nhuận trước thuế hợp nhất dự kiến đạt 427 tỷ đồng, giảm khoảng 20% so với cùng kỳ.
So với kết quả ước thực hiện 9 tháng, dự báo của VDSC tương ứng phần doanh thu còn lại trong quý IV khoảng 1.974 tỷ đồng và lợi nhuận trước thuế hợp nhất khoảng 99 tỷ đồng.
Mức lợi nhuận dự báo của VDSC cao hơn kế hoạch quý IV mà Bình Điền công bố, nhưng vẫn thấp hơn so với kết quả ước thực hiện trong quý III. Hai con số phản ánh các cơ sở đánh giá khác nhau, trong đó 37 tỷ đồng là mục tiêu được HĐQT doanh nghiệp thông qua, còn 99 tỷ đồng là dự báo độc lập của công ty chứng khoán.
Kết quả kinh doanh quý IV của Bình Điền sẽ phụ thuộc vào diễn biến tiêu thụ phân bón trong vụ Đông Xuân, giá bán sản phẩm và chi phí nguyên liệu đầu vào. Đây cũng là những yếu tố được VDSC sử dụng khi xây dựng dự báo lợi nhuận những tháng cuối năm.
Quang Sơn