Lợi nhuận Nam Việt (ANV) được dự báo tiếp tục giảm mạnh trong quý III
Xuất khẩu tăng trưởng, lợi nhuận dự báo giảm sâu
Sau khi lợi nhuận quý II/2026 giảm mạnh so với cùng kỳ, Công ty CP Nam Việt (HoSE: ANV) tiếp tục được dự báo đối mặt với áp lực suy giảm lợi nhuận trong quý III, dù hoạt động xuất khẩu cá tra và cá rô phi vẫn duy trì tăng trưởng.
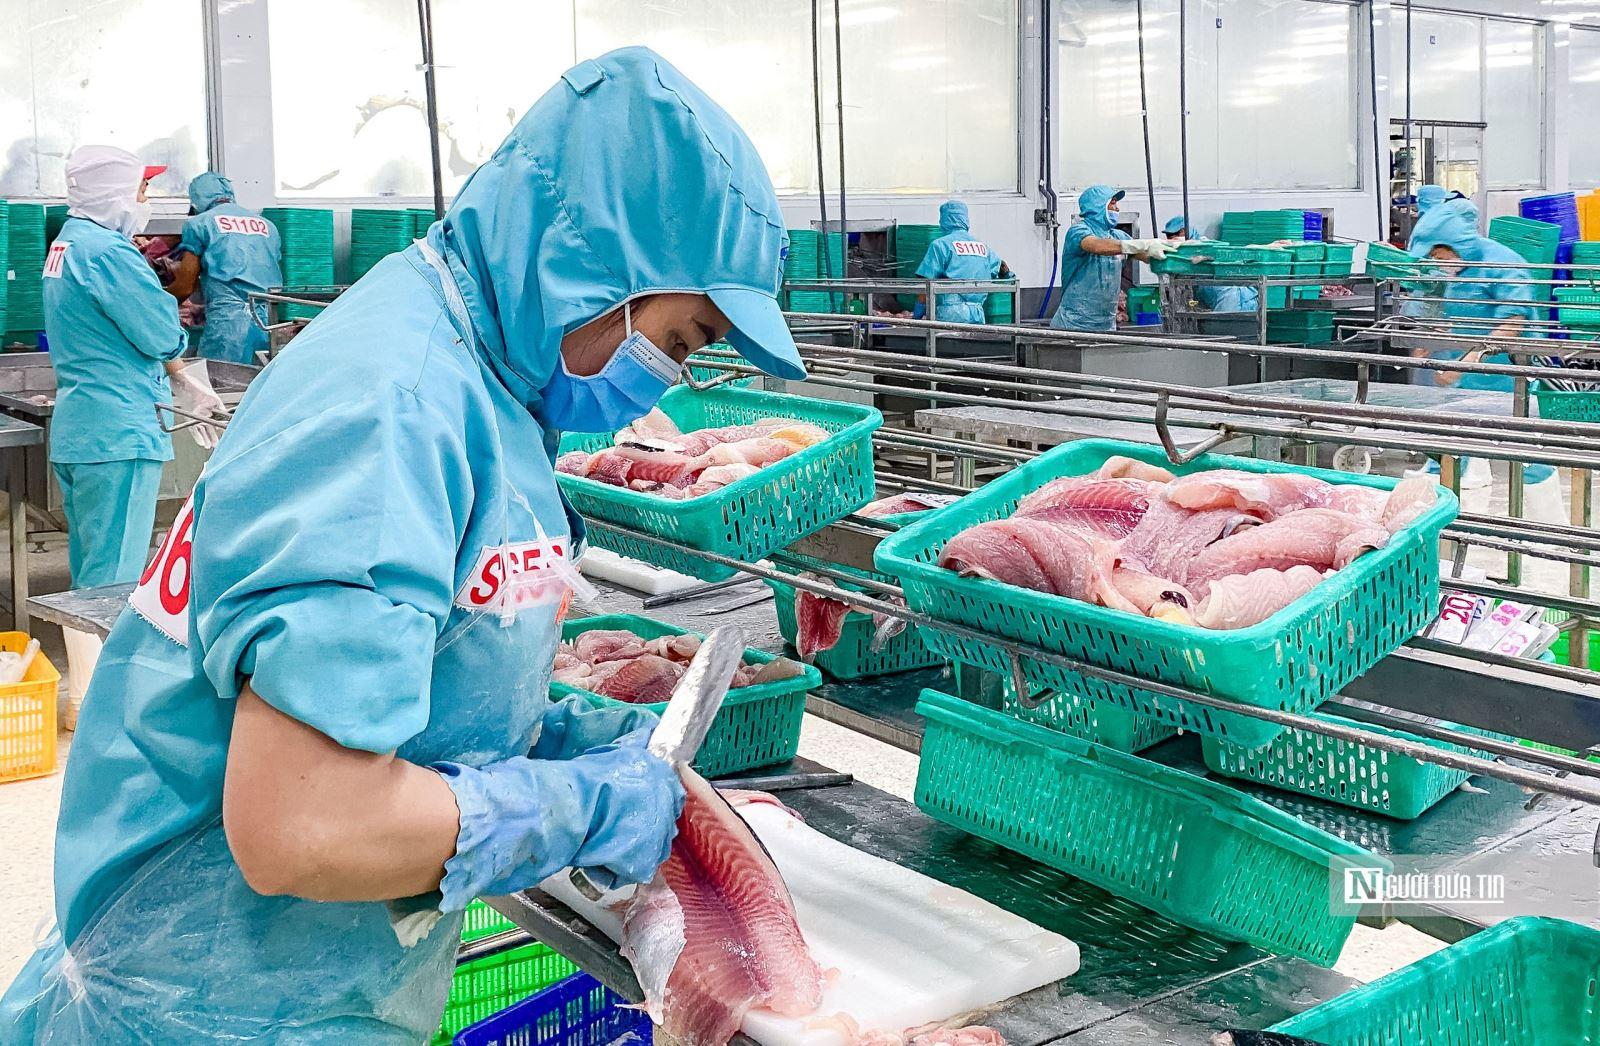
Theo báo cáo phân tích tháng 10/2026 của Công ty CP Chứng khoán Rồng Việt (VDSC), doanh thu thuần quý III/2026 của Nam Việt được dự báo đạt 2.215 tỷ đồng, tăng 11% so với cùng kỳ và 14% so với quý trước. Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến chỉ đạt 147 tỷ đồng, giảm 48% so với quý III/2025.
Dù giảm mạnh so với cùng kỳ, mức lợi nhuận dự báo này vẫn tăng khoảng 9% so với quý II/2026. Diễn biến trên phần nào phản ánh mức nền lợi nhuận cao của năm trước, đồng thời cho thấy sức ép từ giá bán và chi phí sản xuất đối với hoạt động kinh doanh hiện tại.
Trong cơ cấu doanh thu quý III, thị trường nội địa được dự báo đóng góp 447 tỷ đồng, gần như đi ngang so với cùng kỳ. Ngược lại, doanh thu xuất khẩu ước đạt 1.768 tỷ đồng, tăng 14%, tiếp tục là nguồn đóng góp chính vào tăng trưởng chung.
Ở mảng cá tra, kim ngạch xuất khẩu được ước tính đạt khoảng 48,5 triệu USD, tăng 24% so với cùng kỳ. Tổng sản lượng xuất khẩu dự kiến đạt 22.194 tấn, tăng 10%, trong đó cá tra fillet chiếm 16.609 tấn. Giá bán bình quân đạt khoảng 2,2 USD/kg, tăng 12%.
Đối với cá rô phi, Nam Việt được dự báo xuất khẩu 4.802 tấn trong quý III, tăng 39% so với cùng kỳ. Tuy nhiên, giá bán bình quân lại giảm tới 21%, xuống còn khoảng 4 USD/kg, khiến kim ngạch xuất khẩu chỉ tăng 9%, đạt 19,2 triệu USD.
Theo Rồng Việt, giá cá rô phi chịu sức ép cạnh tranh từ nguồn cung Trung Quốc, trong khi lượng hàng tồn kho tại thị trường Mỹ vẫn ở mức cao. Điều này khiến tốc độ tăng trưởng kim ngạch xuất khẩu thấp hơn đáng kể so với mức tăng sản lượng.
Sự chênh lệch giữa sản lượng tiêu thụ và giá bán cũng ảnh hưởng trực tiếp đến lợi nhuận của Nam Việt. Cụ thể, lợi nhuận gộp quý III được ước tính đạt 332 tỷ đồng, giảm 32% so với cùng kỳ. Biên lợi nhuận gộp theo đó thu hẹp xuống còn khoảng 15%, thấp hơn 9,4 điểm phần trăm so với quý III/2025.
Trước đó, trong quý II/2026, Nam Việt ghi nhận doanh thu thuần 1.937 tỷ đồng, tăng 12% so với cùng kỳ, trong khi lợi nhuận sau thuế công ty mẹ chỉ đạt 134,8 tỷ đồng, giảm 59%. Biên lợi nhuận gộp của doanh nghiệp cũng giảm từ 28% xuống còn 16%.
Giá nguyên liệu gây sức ép, lợi nhuận cả năm có thể giảm 30%
Bên cạnh giá bán cá rô phi suy giảm, chi phí thức ăn thủy sản tăng cao đang là một trong những nguyên nhân chính ảnh hưởng đến khả năng sinh lời của Nam Việt.
Theo ước tính của Rồng Việt, giá bán bình quân các sản phẩm cá của doanh nghiệp trong quý III giảm khoảng 3% so với cùng kỳ, trong khi giá vốn bình quân tăng 10%. Đáng chú ý, giá bột cá tăng 54% và giá đậu tương tăng 10%, tạo áp lực lên chi phí sản xuất.
Đối với hoạt động nuôi trồng thủy sản, thức ăn chiếm khoảng 70% chi phí cá nguyên liệu. Trong cơ cấu thức ăn, bột cá và bã đậu tương lần lượt chiếm khoảng 10% và 30%. Vì vậy, biến động giá của các nguyên liệu này có ảnh hưởng đáng kể đến giá thành sản phẩm.
Nam Việt hiện có lợi thế chủ động nguồn cung, với khả năng tự đáp ứng 100% cá tra nguyên liệu, khoảng 60% cá rô phi nguyên liệu và 100% thức ăn thủy sản. Tuy nhiên, việc tự sản xuất thức ăn không đồng nghĩa doanh nghiệp tránh được tác động từ biến động giá các thành phần nguyên liệu đầu vào.
Ngoài giá vốn, chi phí bán hàng trong quý III được dự báo tăng 13%, lên 134 tỷ đồng, chủ yếu do sản lượng xuất khẩu và chi phí vận chuyển gia tăng. Chi phí tài chính cũng ước tăng 64%, đạt 27 tỷ đồng, trong bối cảnh lãi suất vay và dư nợ ngắn hạn tăng so với cùng kỳ.
Với những diễn biến trên, lợi nhuận trước thuế quý III/2026 của Nam Việt được dự báo đạt 173 tỷ đồng, giảm 50% so với cùng kỳ.
Áp lực lợi nhuận không chỉ giới hạn trong một quý. Trong dự báo cả năm 2026, Rồng Việt ước tính Nam Việt có thể đạt doanh thu thuần 8.250 tỷ đồng, tăng 19% so với năm 2025. Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ được dự báo đạt 699 tỷ đồng, giảm 30% so với mức 999 tỷ đồng của năm trước.
Như vậy, dù doanh thu dự kiến tăng gần 1.300 tỷ đồng, lợi nhuận của Nam Việt có thể giảm khoảng 300 tỷ đồng. Biên lợi nhuận ròng theo đó thu hẹp từ 14% xuống còn khoảng 8%.
Rồng Việt đánh giá năm 2026 có thể là giai đoạn thấp điểm về lợi nhuận của Nam Việt sau mức tăng trưởng đột biến trong năm 2025. Nguyên nhân chủ yếu đến từ sự suy giảm giá bán cá rô phi, trong khi chi phí nuôi trồng vẫn duy trì ở mức cao.
Sang năm 2027, triển vọng kinh doanh được dự báo cải thiện nhưng chưa trở lại mức đỉnh năm 2025. Theo đó, doanh thu thuần có thể đạt 9.095 tỷ đồng, tăng 10%, còn lợi nhuận sau thuế công ty mẹ ước đạt 771 tỷ đồng, tăng khoảng 10% so với năm 2026.
Động lực phục hồi được kỳ vọng đến từ việc chi phí nguyên liệu tăng chậm lại và giá bán sản phẩm dần ổn định. Theo Rồng Việt, áp lực giá bột cá có thể giảm từ sau quý II/2027 khi điều kiện thời tiết thuận lợi hơn. Trong khi đó, giá cá rô phi được kỳ vọng phục hồi khi lượng hàng tồn kho trên thị trường giảm.
Về dài hạn, tổ chức phân tích dự báo Mỹ và Brazil tiếp tục đóng vai trò quan trọng đối với tăng trưởng xuất khẩu của Nam Việt, trong khi tỷ trọng thị trường Trung Quốc có xu hướng thu hẹp. Sản lượng tiêu thụ tăng tại các thị trường này được kỳ vọng hỗ trợ doanh thu trong những năm tiếp theo.
Theo kịch bản dự phóng, doanh thu thuần của Nam Việt có thể đạt 11.164 tỷ đồng vào năm 2030, với động lực chính từ hoạt động xuất khẩu cá tra và cá rô phi.
Dù vậy, quá trình phục hồi lợi nhuận vẫn đối mặt với những yếu tố bất định, đặc biệt là biến động giá nguyên liệu, nhu cầu tiêu thụ tại các thị trường xuất khẩu và chính sách thương mại. Trong đó, thuế chống bán phá giá đối với cá tra tại Mỹ cùng rủi ro phát sinh rào cản thuế quan tại Brazil tiếp tục là những vấn đề được Rồng Việt lưu ý trong triển vọng kinh doanh của doanh nghiệp.
Nguyễn Huyền