IEA cảnh báo thế giới sắp dư dầu, nguồn cung có thể vượt nhu cầu gần 4 triệu thùng/ngày
IEA dự báo thị trường dầu mỏ toàn cầu sẽ chuyển sang trạng thái dư cung trong quý IV/2026, với nguồn cung vượt nhu cầu 1,7 triệu thùng/ngày. Sang năm 2027, mức dư cung có thể lên tới 3,8 triệu thùng/ngày.
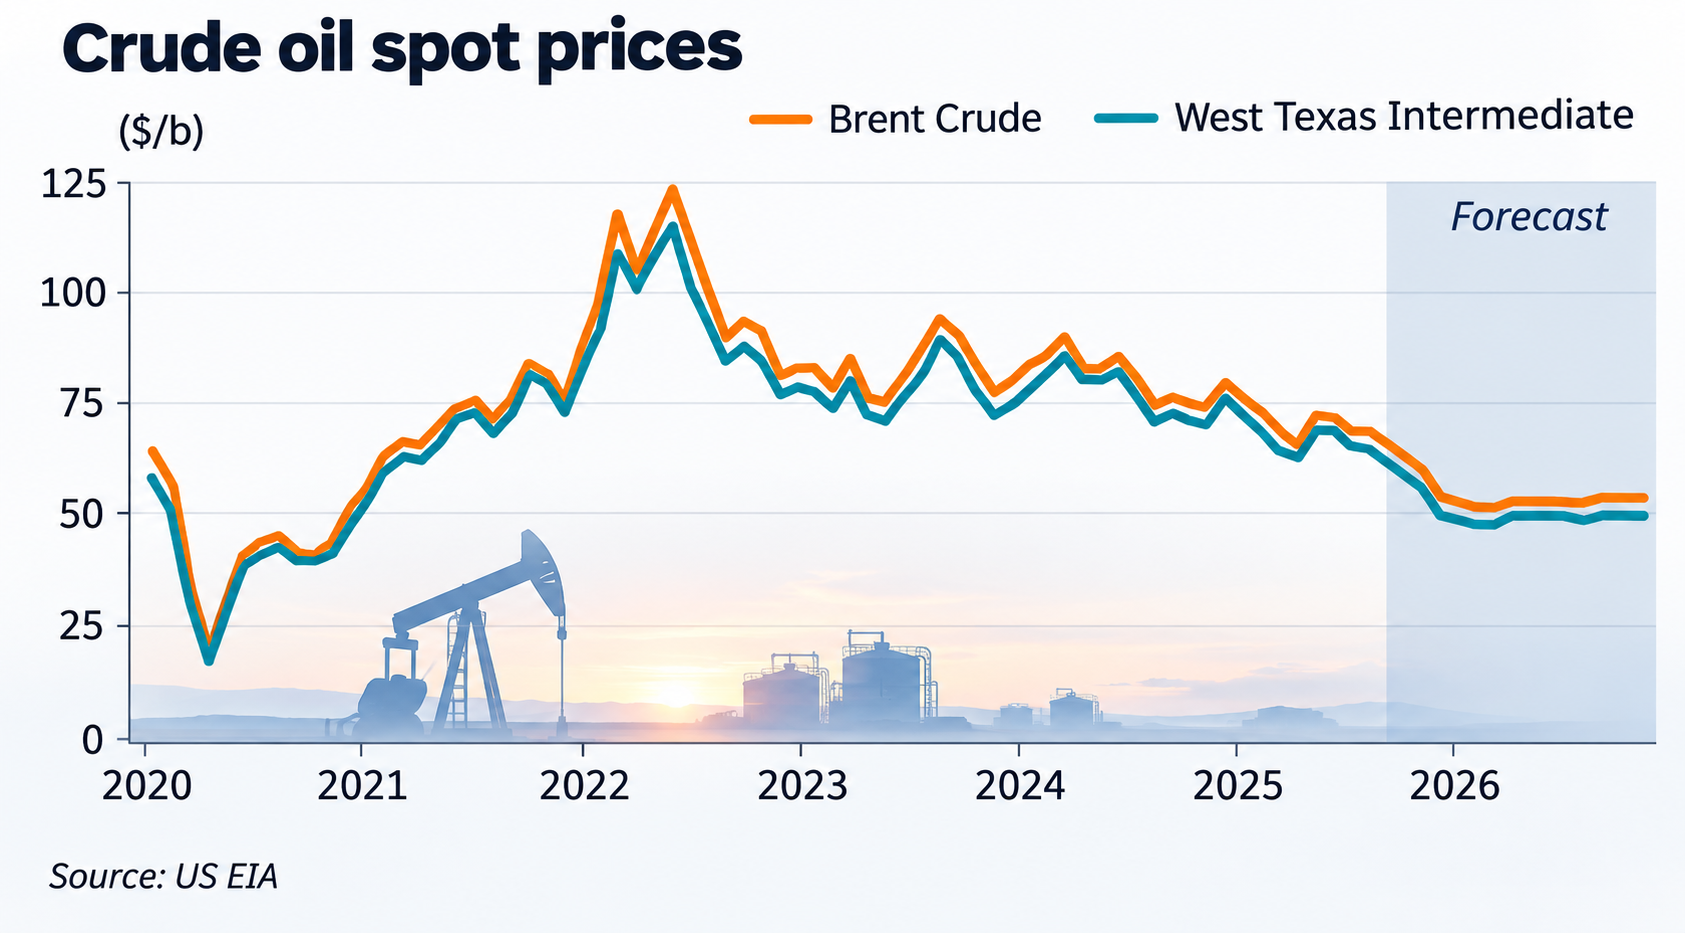
Thị trường dầu mỏ thế giới đang đứng trước khả năng đảo chiều đáng chú ý khi nguồn cung phục hồi nhanh hơn nhu cầu tiêu thụ. Theo báo cáo công bố ngày 13/11, Cơ quan Năng lượng Quốc tế (IEA) dự báo thị trường sẽ quay trở lại trạng thái dư cung ngay trong quý IV/2026, bất chấp căng thẳng địa chính trị và những rủi ro đối với hoạt động vận tải dầu mỏ tại Trung Đông.
Cụ thể, IEA ước tính nguồn cung dầu toàn cầu trong quý cuối năm đạt bình quân 105 triệu thùng/ngày, cao hơn khoảng 1,7 triệu thùng/ngày so với nhu cầu dự kiến. Đây là sự thay đổi đáng kể so với dự báo trước đó, khi tổ chức này từng cho rằng thị trường có thể rơi vào tình trạng thiếu hụt nguồn cung trong cùng kỳ.
IEA nhận định cán cân cung - cầu đang xuất hiện những dấu hiệu ban đầu của quá trình tái cân bằng. Đáng chú ý, nguồn cung toàn cầu lần đầu tiên vượt nhu cầu kể từ khi xung đột tại Iran bùng phát vào cuối tháng 2/2026.
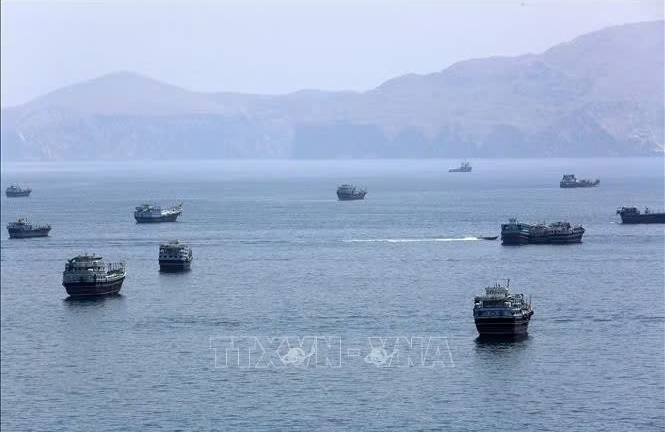
Một trong những nguyên nhân chính là hoạt động xuất khẩu dầu từ các quốc gia vùng Vịnh đang dần phục hồi sau thời gian gián đoạn. Các nhà sản xuất tại khu vực này tìm cách duy trì dòng chảy dầu mỏ bằng những phương thức vận chuyển thay thế, trong bối cảnh các cuộc tấn công nhằm vào tàu chở dầu và hoạt động hàng hải vẫn tiếp diễn.
Theo IEA, một số tàu chở dầu đã sử dụng biện pháp tắt tín hiệu theo dõi nhằm hạn chế nguy cơ bị phát hiện và tấn công khi di chuyển qua eo biển Hormuz. Điều này cho thấy hoạt động xuất khẩu dầu từ Trung Đông đang từng bước thích ứng với những rủi ro an ninh trong khu vực.
Bên cạnh đó, sản lượng của nhóm OPEC+ cũng phục hồi mạnh. Theo số liệu được OPEC công bố, các thành viên trong nhóm đã khai thác 41,23 triệu thùng dầu thô/ngày trong tháng 10/2026, tăng khoảng 2,04 triệu thùng/ngày so với tháng trước đó.
Mức sản lượng này tương đương khoảng 97% so với thời điểm trước khi chiến tranh bùng phát vào tháng 2/2026. Việc các nhà sản xuất lớn khôi phục công suất khai thác và xuất khẩu đang góp phần bổ sung đáng kể nguồn cung cho thị trường quốc tế.
Nguồn cung tiếp tục tăng, nhu cầu dầu chịu sức ép
Không chỉ OPEC+, các nhà sản xuất dầu ngoài nhóm cũng đang đóng góp vào xu hướng gia tăng nguồn cung. IEA dự báo sản lượng tại Mỹ, Canada, Brazil, Argentina và Guyana sẽ tăng tổng cộng 1,6 triệu thùng/ngày trong năm 2026.
Ở chiều ngược lại, nhu cầu tiêu thụ dầu toàn cầu đang chịu sức ép từ mặt bằng giá cao. IEA dự báo nhu cầu dầu thế giới giảm 2,7 triệu thùng/ngày trong năm 2026, xuống còn 102,3 triệu thùng/ngày. Sang năm 2027, nhu cầu được dự báo phục hồi khoảng 2 triệu thùng/ngày.
Như vậy, sự kết hợp giữa nguồn cung phục hồi và nhu cầu tiêu thụ suy yếu đang tạo ra áp lực dư cung ngày càng rõ nét. Đây cũng là lý do khiến triển vọng giá dầu trở nên kém tích cực hơn so với những dự báo trước đó.
Một số tổ chức phân tích quốc tế cũng đưa ra nhận định tương tự. JPMorgan dự báo thị trường dầu toàn cầu có thể dư cung khoảng 1,4 triệu thùng/ngày trong tháng 10/2026, cho thấy xu hướng nguồn cung vượt nhu cầu không chỉ xuất hiện trong các dự báo của IEA.
Đáng chú ý, triển vọng năm 2027 còn cho thấy áp lực nguồn cung có thể gia tăng đáng kể. IEA dự báo tổng nguồn cung dầu toàn cầu sẽ tăng thêm 6,6 triệu thùng/ngày, lên 108,1 triệu thùng/ngày, chủ yếu nhờ hoạt động khai thác tại khu vực vùng Vịnh tiếp tục phục hồi.
Tuy nhiên, mức dự báo tăng trưởng nguồn cung năm 2027 đã được điều chỉnh giảm 1,1 triệu thùng/ngày so với báo cáo tháng trước. Nguyên nhân một phần đến từ việc IEA hạ dự báo sản lượng của Iran trong bối cảnh nước này chịu lệnh phong tỏa của Mỹ, khiến hoạt động xuất khẩu dầu bị hạn chế.
Dù đã điều chỉnh giảm, IEA vẫn dự báo thị trường dầu mỏ toàn cầu sẽ dư cung khoảng 3,8 triệu thùng/ngày trong năm 2027. Con số này thấp hơn đôi chút so với mức 3,94 triệu thùng/ngày được đưa ra trong báo cáo trước đó, nhưng vẫn phản ánh khả năng nguồn cung vượt xa nhu cầu trong trung hạn.
Căng thẳng địa chính trị vẫn là biến số lớn của thị trường dầu
Dù triển vọng dư cung đang ngày càng rõ ràng, thị trường dầu mỏ vẫn đối mặt với những rủi ro khó lường từ tình hình địa chính trị. Xung đột tại Iran chưa có dấu hiệu kết thúc, trong khi các vụ tấn công nhằm vào tàu chở dầu tại vùng Vịnh tiếp tục làm gia tăng bất ổn đối với hoạt động vận chuyển năng lượng.
Nếu hoạt động xuất khẩu tại Trung Đông bị gián đoạn trở lại, nguồn cung thực tế có thể thấp hơn đáng kể so với các dự báo hiện tại. Đây là yếu tố có thể khiến giá dầu biến động mạnh, ngay cả khi các tổ chức quốc tế đang nghiêng về kịch bản dư cung.
Ngoài ra, diễn biến nhu cầu tiêu thụ cũng sẽ đóng vai trò quan trọng trong việc xác định xu hướng giá dầu. Nếu hoạt động kinh tế toàn cầu suy yếu hoặc giá năng lượng duy trì ở mức cao, nhu cầu có thể tiếp tục thấp hơn kỳ vọng, qua đó làm gia tăng áp lực lên thị trường.
Trong bối cảnh đó, khả năng thị trường dầu mỏ bước vào chu kỳ dư cung sẽ phụ thuộc vào tốc độ phục hồi sản xuất tại Trung Đông, chính sách khai thác của OPEC+ và diễn biến tiêu thụ năng lượng toàn cầu. Những yếu tố này sẽ tiếp tục được giới đầu tư theo dõi khi đánh giá triển vọng giá dầu trong những tháng cuối năm 2026 và năm 2027.
Long Giang