Vincom Retail tính đường sang Ấn Độ và Congo, hé lộ kế hoạch mở rộng quy mô lớn
Đặt cọc 10.000 tỷ đồng, tạm hoãn mở bán shophouse
Sau khi tham dự cuộc gặp gỡ nhà đầu tư tháng 10/2026 của Công ty CP Vincom Retail (HoSE: VRE), Công ty CP Chứng khoán MB (MBS) đã công bố báo cáo cập nhật, hé lộ một số thông tin đáng chú ý về kế hoạch phát triển của doanh nghiệp.
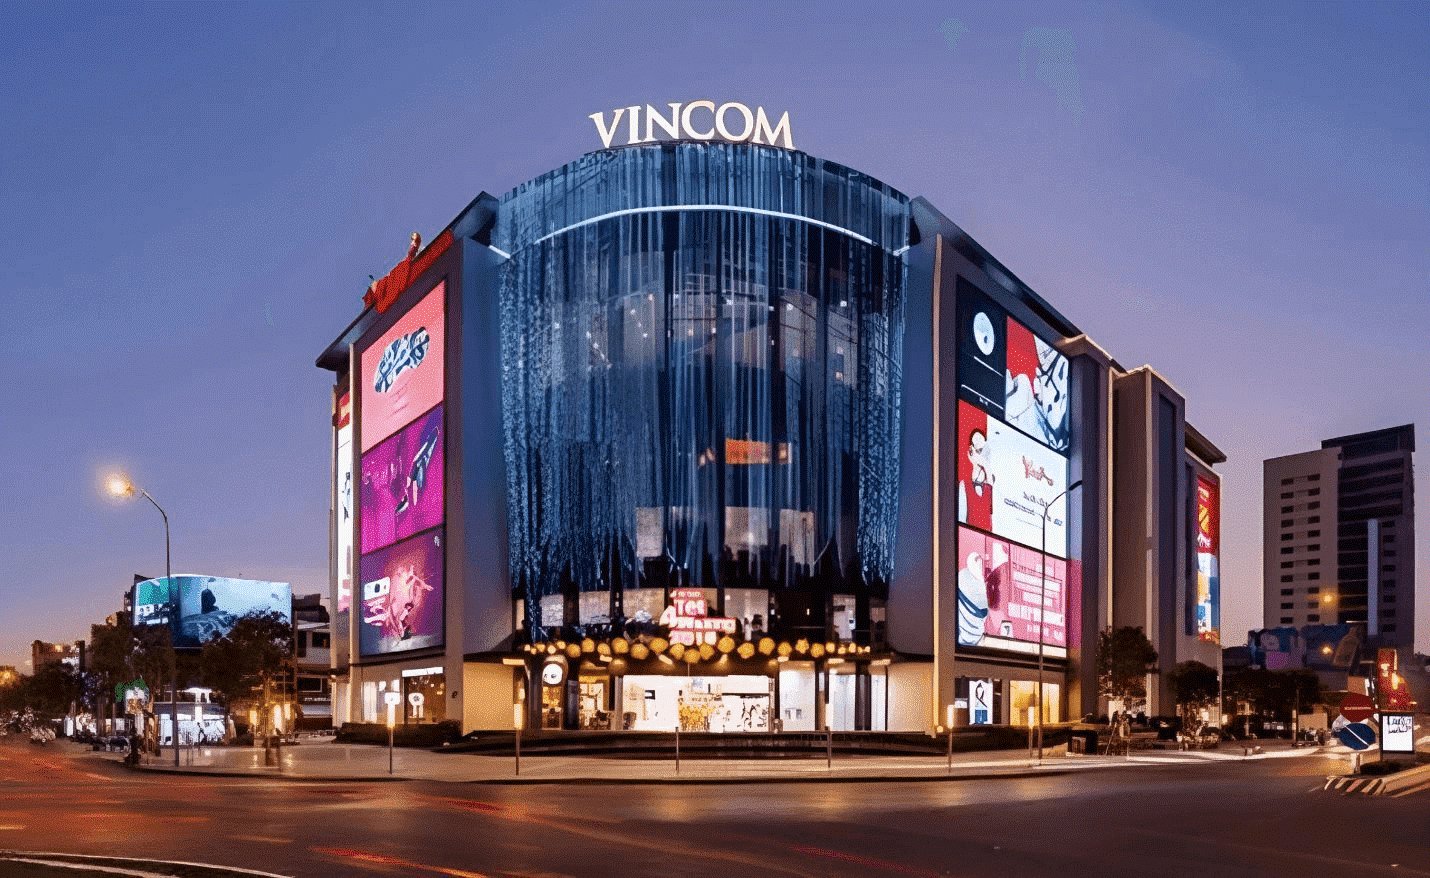
Theo đó, Vincom Retail đã đặt cọc khoảng 10.000 tỷ đồng nhằm giữ quỹ đất phục vụ phát triển các dự án shophouse. Tuy nhiên, doanh nghiệp hiện tạm hoãn kế hoạch mở bán và dự kiến bắt đầu triển khai trở lại từ nửa cuối năm 2027, tùy thuộc vào tình hình thanh khoản của thị trường bất động sản.
Trong khi kế hoạch shophouse chưa được nối lại, Vincom Retail tiếp tục chuẩn bị quỹ diện tích cho hoạt động kinh doanh trung tâm thương mại. Cụ thể, doanh nghiệp dự kiến mở rộng thêm khoảng 600.000–700.000 m² tổng diện tích sàn xây dựng (GFA) trong 5 năm tới.
Theo thông tin MBS ghi nhận, quỹ diện tích đã đặt cọc để phát triển hiện còn khoảng 737.000 m² GFA sau khi loại trừ dự án Vincom Plaza Đan Phượng đã khai trương. Ngoài ra, quỹ dự án dài hạn tại Việt Nam sau giai đoạn 5 năm tới đạt khoảng 980.000 m² GFA.
Không chỉ tập trung vào thị trường trong nước, Vincom Retail còn đang nghiên cứu khả năng phát triển trung tâm thương mại tại một số quốc gia đang phát triển, trong đó có Ấn Độ và Congo.
Theo định hướng của ban lãnh đạo, doanh nghiệp có thể tận dụng quỹ đất hợp tác với Vinhomes, VinFast và Vingroup, kết hợp mạng lưới đối tác bán lẻ hiện hữu để triển khai các dự án. Tuy nhiên, kế hoạch mở rộng quốc tế mới ở giai đoạn đánh giá tính khả thi, chưa có thông tin về thời điểm triển khai cụ thể.
Doanh thu năm 2027 được dự báo tăng 41%
Bên cạnh kế hoạch phát triển dự án mới, Vincom Retail đặt kỳ vọng vào việc nâng cao hiệu quả khai thác các trung tâm thương mại hiện hữu.
Theo MBS, doanh thu của khách thuê tại các trung tâm thương mại vẫn duy trì tăng trưởng nhưng đã có dấu hiệu chậm lại, từ mức 25–30% trong hai quý đầu năm xuống còn khoảng 20–25%. Sau khi loại trừ yếu tố tăng giá khoảng 5%, mức tăng trưởng thực tế được ước tính khoảng 15%.
Lãi suất cao cũng đang ảnh hưởng đến kế hoạch mở rộng cửa hàng của nhóm khách thuê nhỏ lẻ do áp lực chi phí vay vốn. Trong khi đó, nhóm khách thuê chủ lực (chiếm khoảng 60–70% diện tích) vẫn duy trì tình hình tài chính tốt.
Đối với hoạt động cho thuê, Vincom Retail kỳ vọng doanh thu từ các trung tâm thương mại hiện hữu có thể tăng 10–12% mỗi năm mà chưa cần mở thêm cơ sở mới.
Các giải pháp được đề cập bao gồm điều chỉnh giá thuê theo chỉ số giá tiêu dùng (CPI), cải tạo những trung tâm thương mại cũ để nâng tỷ lệ lấp đầy, đồng thời cơ cấu lại khách thuê theo hướng tăng tỷ trọng các thương hiệu thuộc phân khúc cao hơn.
Về triển vọng kinh doanh, MBS dự báo doanh thu thuần năm 2026 của Vincom Retail đạt 9.767 tỷ đồng, tăng khoảng 11% so với năm 2025. Tuy nhiên, lợi nhuận sau thuế dự kiến giảm khoảng 6%, xuống còn 6.030 tỷ đồng.
Sang năm 2027, doanh thu thuần được dự báo tăng 41%, đạt 13.800 tỷ đồng. Lợi nhuận sau thuế dự kiến đạt 7.043 tỷ đồng, tăng khoảng 17% so với năm 2026.
Cùng với triển vọng kinh doanh, tổng tài sản của Vincom Retail được MBS dự báo tăng từ 61.279 tỷ đồng cuối năm 2025 lên 67.052 tỷ đồng vào cuối năm 2026 và đạt 75.043 tỷ đồng vào cuối năm 2027.
Long Giang