Toàn cảnh tại Phân bón Quốc tế Âu Việt (AVG) trước thềm rời UPCoM lên HOSE
Ngày 12/10, Công ty CP Phân bón Quốc tế Âu Việt (UPCoM: AVG) dự kiến thực hiện thủ tục niêm yết cổ phiếu trên Sở Giao dịch Chứng khoán TP.HCM (HoSE) trong quý IV/2026.
Nếu được chấp thuận, AVG sẽ hủy đăng ký giao dịch trên UPCoM và chuyển sang HoSE ngay trong năm nay. Giá tham chiếu trong phiên giao dịch đầu tiên dự kiến được xác định bằng bình quân giá tham chiếu của 30 phiên liên tiếp gần nhất trên UPCoM trước thời điểm chuyển sàn.
AVG mới bắt đầu giao dịch trên UPCoM từ tháng 8/2024. Sau khi lên sàn, cổ phiếu từng tăng mạnh và có thời điểm chạm 40.600 đồng/cổ phiếu vào cuối năm 2024.
Tuy nhiên, đà tăng không kéo dài. Riêng năm 2025, AVG mất khoảng 64% giá trị, kết năm tại 10.000 đồng/cổ phiếu và nằm trong nhóm cổ phiếu giảm mạnh trên thị trường.
Xu hướng đi xuống tiếp tục trong năm 2026, có thời điểm thị giá chỉ còn quanh 7.300 đồng/cổ phiếu vào tháng 9. Đến phiên 13/10, AVG hồi lên 8.100 đồng/cổ phiếu nhưng vẫn thấp hơn khoảng 19% so với cuối năm trước và chỉ bằng khoảng 1/5 vùng giá cao nhất từng thiết lập cuối năm 2024. Thanh khoản hiện khá thấp, nhiều phiên chỉ có vài nghìn cổ phiếu được sang tay.
Tăng vốn 50%, gần 2/3 số tiền huy động dùng trả nợ
Cùng với kế hoạch chuyển sàn, Âu Việt đang chuẩn bị chào bán gần 8,84 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 2:1, tương đương lượng phát hành mới bằng 50% số cổ phiếu hiện tại.
Giá chào bán dự kiến 10.000 đồng/cổ phiếu, cao hơn khoảng 23% so với mức 8.100 đồng/cổ phiếu trên thị trường ngày 13/10. Nếu phân phối hết, doanh nghiệp có thể thu về hơn 88 tỷ đồng và nâng vốn điều lệ từ gần 177 tỷ đồng lên hơn 265 tỷ đồng.
So với mức vốn hóa khoảng 143 tỷ đồng theo thị giá hiện tại, quy mô vốn mà AVG muốn huy động tương đương hơn 60% giá trị thị trường của doanh nghiệp.
Đáng chú ý, phần lớn nguồn tiền mới không được phân bổ trực tiếp cho việc mở rộng công suất sản xuất. Theo phương án sử dụng vốn đã được điều chỉnh đầu tháng 10, gần 60 tỷ đồng sẽ dành để thanh toán các nghĩa vụ vay, gồm 30 tỷ đồng trả VietinBank và hơn 28 tỷ đồng trả các khoản vay từ cá nhân.
Khoảng 30 tỷ đồng còn lại dự kiến được sử dụng để mua nhà đất, phục vụ mở văn phòng hoặc chi nhánh tại TP.HCM. Đợt chào bán dự kiến triển khai từ quý IV/2026 đến quý I/2027 sau khi hoàn tất các thủ tục cần thiết.
Kế hoạch trả nợ diễn ra trong bối cảnh dư nợ vay của Âu Việt có xu hướng tăng. Tại cuối tháng 6/2026, doanh nghiệp ghi nhận gần 199 tỷ đồng dư nợ vay, tăng khoảng 6,6% so với đầu năm.
Chi phí tài chính cũng gia tăng. Riêng trong quý II, chi phí tài chính tăng hơn gấp đôi so với cùng kỳ, trong đó chi phí lãi vay tăng trên 100%. Điều này cho thấy việc bổ sung vốn chủ sở hữu không chỉ phục vụ kế hoạch mở rộng mà còn có thể giúp doanh nghiệp giảm bớt áp lực tài chính.
Tuy nhiên, việc giá chào bán cao hơn thị giá, trong khi thanh khoản cổ phiếu AVG còn khá thấp, cũng khiến khả năng hấp thụ toàn bộ lượng cổ phiếu mới trở thành yếu tố đáng theo dõi.
Doanh thu đi xuống, lợi nhuận vẫn tăng
Âu Việt được thành lập năm 2013 tại Hậu Giang cũ với vốn điều lệ ban đầu chỉ 3 tỷ đồng. Doanh nghiệp khởi đầu với phân vi sinh dạng nước, sau đó mở rộng sang phân gà hữu cơ, NPK, phân bón lá và phân vi lượng.
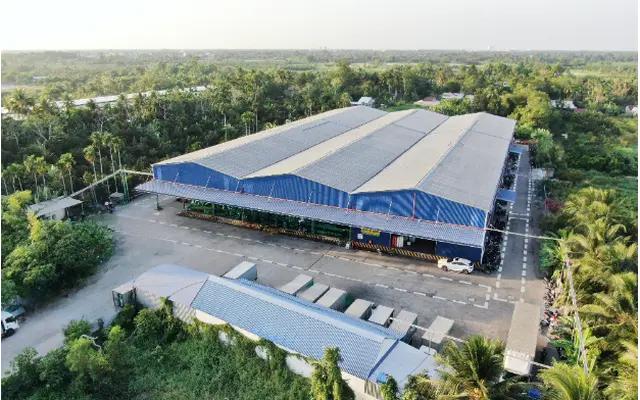
Nhà máy tại Cần Thơ có diện tích khoảng 1,4 ha, với khả năng cung ứng trên 9.000 tấn phân bón mỗi năm theo công bố của doanh nghiệp.
Ngoài hoạt động sản xuất trực tiếp, Âu Việt còn sở hữu 97,62% vốn tại Công ty CP Đầu tư Phúc Điền Hậu Giang, doanh nghiệp hoạt động trong lĩnh vực phân bón và cho thuê kho. Khoản đầu tư này được AVG thực hiện từ năm 2020 và nâng tỷ lệ sở hữu lên mức hiện tại từ năm 2021.
Cơ cấu cổ đông của Âu Việt tương đối cô đặc. Theo danh sách cổ đông chốt ngày 26/2/2026, Chủ tịch HĐQT Nguyễn Hoàng Luân sở hữu 38,23% vốn, trong khi Tổng Giám đốc Võ Văn Phước Quệ nắm 11,4%. Hai lãnh đạo này cộng lại kiểm soát gần một nửa vốn doanh nghiệp.
Về kinh doanh, năm 2025, Âu Việt ghi nhận doanh thu khoảng 673 tỷ đồng, giảm nhẹ so với năm trước, song lợi nhuận sau thuế tăng gần 27%, lên hơn 16 tỷ đồng. Biên lợi nhuận ròng theo đó ở mức khoảng 2,4%.
Xu hướng tương tự tiếp diễn trong nửa đầu năm 2026. Doanh thu giảm 11% còn khoảng 341 tỷ đồng, nhưng lợi nhuận sau thuế tăng 15%, đạt hơn 9 tỷ đồng, hoàn thành khoảng một nửa kế hoạch năm.
Riêng quý II, lợi nhuận tăng mạnh dù doanh thu giảm, chủ yếu nhờ giá vốn được kiểm soát tốt hơn, giúp lợi nhuận gộp cải thiện đáng kể.
Văn Mạnh