Quy định cho phép AI thanh toán qua ngân hàng chính thức có hiệu lực
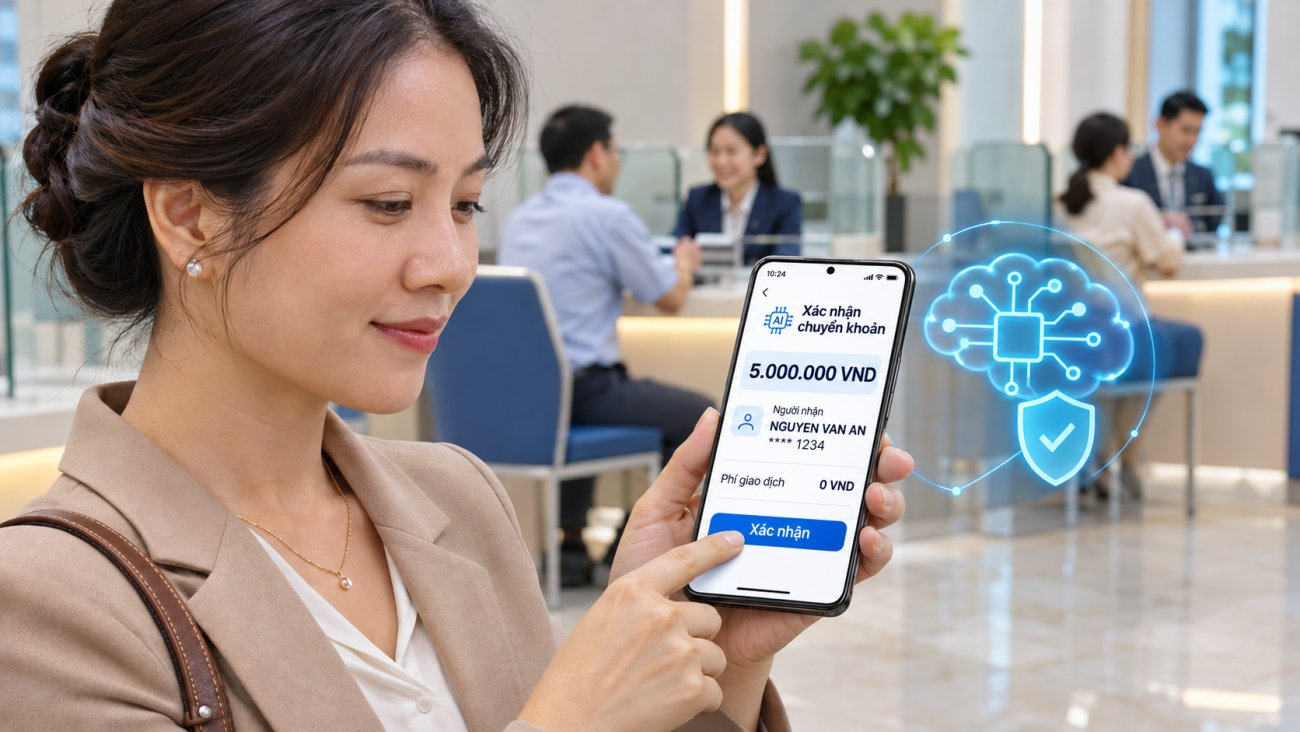
Thông tư 53/2026/TT-NHNN có hiệu lực từ ngày 15/11/2026, trong đó một số quy định áp dụng theo lộ trình riêng. Theo Thông tư, khách hàng và đơn vị cung cấp dịch vụ phải xác lập thỏa thuận trước khi cho phép AI tự động thực hiện giao dịch thanh toán. Đơn vị cung cấp dịch vụ phải có công cụ để khách hàng chủ động tạm dừng hoặc hủy quyền thanh toán của AI.
Thông tư được Phó Thống đốc NHNN Phạm Tiến Dũng ký thay Thống đốc ngày 30/9/2026. Phạm vi áp dụng gồm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, đơn vị cung ứng dịch vụ trung gian thanh toán, Tiền di động, công ty thông tin tín dụng và các đơn vị được quy định trong văn bản.
AI chỉ được thanh toán trong phạm vi khách hàng đồng ý
Theo Điều 5, việc cho phép AI tự động thanh toán phải được xác lập bằng thỏa thuận giữa khách hàng và đơn vị cung cấp dịch vụ. Nội dung cần thể hiện rõ phạm vi giao dịch, hạn mức từng lần, hạn mức trong ngày, thời hạn hiệu lực và điều kiện tạm dừng.
Muốn để AI tự động thanh toán, khách hàng và ngân hàng phải ký thỏa thuận trước. Khi ký xác lập thỏa thuận, đơn vị phải kiểm tra, xác minh người thực hiện là chủ tài khoản hoặc người đại diện hợp pháp theo quy định. Nếu thực hiện bằng phương tiện điện tử, việc xác minh phải có bước đối chiếu khớp đúng thông tin sinh trắc học, kết hợp ít nhất một hình thức xác nhận khác theo quy định về an toàn dịch vụ trực tuyến.
Khách hàng được chấm dứt thỏa thuận bất kỳ thời điểm nào. Đơn vị cung cấp dịch vụ có trách nhiệm thực hiện ngay yêu cầu này và bố trí công cụ để khách hàng chủ động tạm dừng hoặc hủy quyền cho AI thanh toán.
Thông tư quy định tổng giá trị giao dịch do AI tự động thực hiện trong ngày đối với một khách hàng phải nằm trong hạn mức nội bộ của đơn vị. Mức tối đa là 100 triệu đồng/ngày với khách hàng cá nhân và 500 triệu đồng/ngày với khách hàng tổ chức. Hạn mức áp dụng cụ thể còn phụ thuộc quy định nội bộ và thỏa thuận với khách hàng.
Bên cạnh hạn mức thanh toán, văn bản đặt ra các ngưỡng để phân loại hệ thống AI có rủi ro cao:
| Loại khách hàng | Giá trị một giao dịch do AI tự động thực hiện | Tổng giá trị trong ngày của một khách hàng do AI tự động thực hiện |
|---|---|---|
| Cá nhân | Trên 10 triệu đồng | Trên 20 triệu đồng |
| Tổ chức | Trên 50 triệu đồng | Trên 100 triệu đồng |
Hệ thống thuộc nhóm rủi ro cao nếu thực hiện ít nhất một trong các loại giao dịch trên. Vì vậy, nhiều giao dịch nhỏ có tổng giá trị vượt ngưỡng trong ngày cũng thuộc trường hợp phân loại này.
Ngoài thanh toán, hệ thống AI tự động quyết định cấp tín dụng được xác định có rủi ro cao nếu xử lý khoản cấp tín dụng từ 50 triệu đồng trở lên. Các mốc 10 triệu, 20 triệu, 50 triệu và 100 triệu đồng tại Điều 4 phục vụ phân loại rủi ro của hệ thống AI. Đây không phải hạn mức mới áp dụng chung cho giao dịch do khách hàng tự chuyển khoản trên ứng dụng ngân hàng.
Ngân hàng chịu trách nhiệm về quyết định của AI
Thông tư xác định AI không thay thế thẩm quyền và trách nhiệm của con người. Đơn vị sử dụng hệ thống chịu trách nhiệm trước pháp luật và khách hàng đối với quyết định hoặc kết quả hỗ trợ ra quyết định được dùng để cung cấp dịch vụ.
Việc thuê bên ngoài phát triển, cung cấp AI cũng không loại trừ trách nhiệm này. Đơn vị không được viện dẫn tính tự chủ, đặc điểm kỹ thuật của hệ thống hoặc kết quả do bên thứ ba cung cấp để từ chối, miễn trừ hay giảm nhẹ trách nhiệm, trừ trường hợp pháp luật cho phép.
Đối với quyết định tự động bị khiếu nại, quy trình xử lý phải có con người rà soát, đánh giá lại. Kết quả rà soát của con người là căn cứ cuối cùng để giải quyết khiếu nại.
Một yêu cầu khác liên quan trực tiếp đến khách hàng là khả năng giải thích quyết định. Với quyết định tự động ảnh hưởng đến nghĩa vụ tài chính, trách nhiệm pháp lý hoặc khả năng tiếp cận dịch vụ, đơn vị phải lưu thông tin về cơ sở và các yếu tố chính dẫn đến quyết định để giải thích khi khách hàng yêu cầu. Việc giải thích phải bảo vệ bí mật kinh doanh, bí mật công nghệ theo quy định. Khi hệ thống AI thay con người giao tiếp trực tiếp, khách hàng phải được thông báo ngay từ đầu phiên làm việc hoặc hội thoại.
Về vận hành, đơn vị phải bảo đảm con người có thể giám sát, điều chỉnh, tạm dừng quyết định hoặc kích hoạt cơ chế ngắt khẩn cấp. Các hoạt động can thiệp phải được ghi nhận để phục vụ kiểm tra và truy vết.
Thông tư có hiệu lực từ 15/11/2026 nhưng một số yêu cầu được triển khai theo lộ trình. Điều 14 về khung quản lý rủi ro áp dụng từ 1/1/2027. Quy định tại điểm b khoản 1 Điều 6 và Điều 21 có mốc hiệu lực 1/9/2027, trong đó Điều 21 có ngoại lệ đối với đơn vị có hệ thống AI rủi ro cao. Với hệ thống đã vận hành chính thức trước ngày 15/11/2026, Điều 24 yêu cầu tuân thủ các quy định tại Chương II, III và IV từ 1/3/2027
Quang Sơn