Kéo dài tiến độ dự án tại Nghi Sơn, lợi nhuận Hóa chất Đức Giang (DGC) được dự báo giảm mạnh
Bổ sung ba sản phẩm, không thay đổi công suất dây chuyền
Hội đồng quản trị Công ty CP Tập đoàn Hóa chất Đức Giang (HoSE: DGC) vừa thông qua nghị quyết điều chỉnh chủ trương đầu tư và giấy chứng nhận đăng ký đầu tư đối với Dự án số 1 thuộc Tổ hợp Hóa chất Đức Giang Nghi Sơn, tỉnh Thanh Hóa.
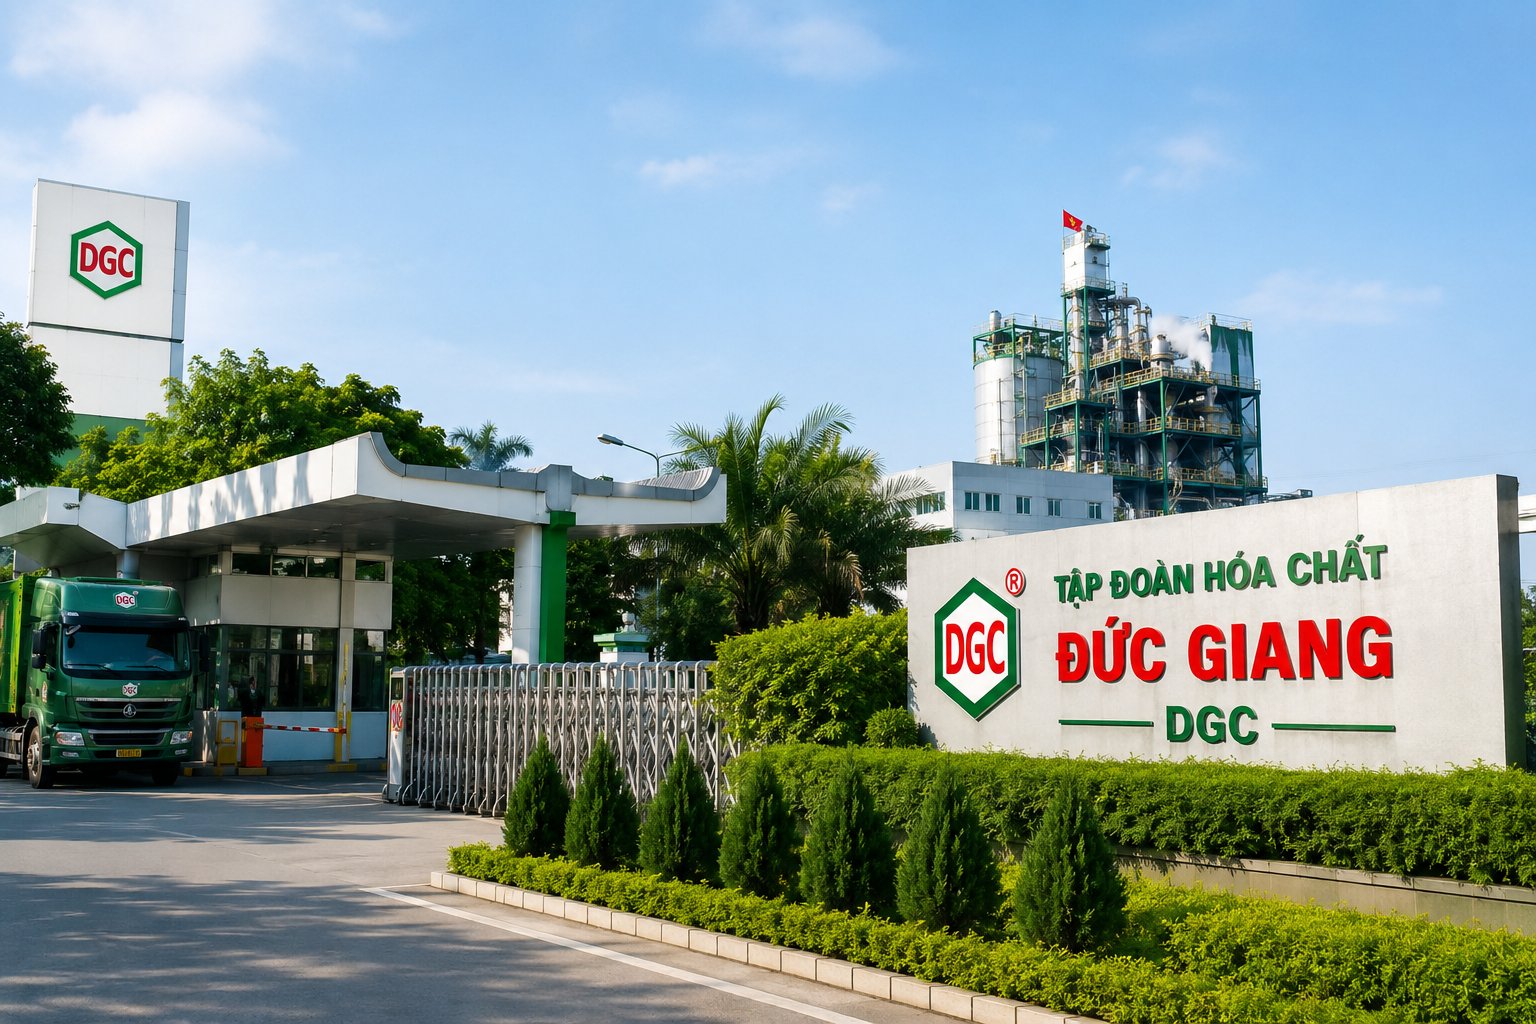
Theo nghị quyết vừa được thông qua, Hóa chất Đức Giang bổ sung Axit Phosphoric (H3PO4), Photpho Trichlorua (PCl3) và Photpho Pentachlorua (PCl5) vào danh mục sản phẩm đầu ra của Dự án số 1. Trước đó, doanh nghiệp đã đăng ký sản xuất Axit Phosphorous (H3PO3).
Sau điều chỉnh, tổng công suất của bốn sản phẩm được giới hạn không quá 10.000 tấn/năm, quy đổi theo 100% Axit Phosphorous. Hóa chất Đức Giang lý giải việc mở rộng danh mục sản phẩm xuất phát từ nhu cầu thị trường. Trong đó, Photpho Trichlorua và Photpho Pentachlorua vốn là các sản phẩm trung gian trong quy trình công nghệ hiện hữu. Vì vậy, việc bổ sung hai hợp chất này vào danh mục đầu ra không làm thay đổi quy mô, công suất hay số lượng thiết bị của dây chuyền sản xuất.
Bên cạnh danh mục sản phẩm, doanh nghiệp cũng cập nhật thông tin địa điểm triển khai dự án tại Khu công nghiệp Đồng Vàng, thuộc phân khu công nghiệp số 15 của Khu kinh tế Nghi Sơn, nhằm phù hợp với việc điều chỉnh địa giới hành chính.
Dự án số 1 do Công ty TNHH MTV Hóa chất Đức Giang Nghi Sơn, công ty con do Tập đoàn Hóa chất Đức Giang sở hữu 100% vốn làm chủ đầu tư. Công trình có tổng mức đầu tư 2.400 tỷ đồng, được UBND tỉnh Thanh Hóa phê duyệt chủ trương đầu tư từ ngày 11/6/2020.
Theo báo cáo tài chính hợp nhất bán niên 2026 đã soát xét, tính đến ngày 30/6, chi phí xây dựng cơ bản dở dang tại tổ hợp Nghi Sơn đạt 1.221 tỷ đồng, tăng khoảng 70% so với mức gần 719 tỷ đồng hồi đầu năm. Như vậy, giá trị ghi nhận tại khoản mục này đã tăng thêm khoảng 502 tỷ đồng trong sáu tháng.
Lùi vận hành thương mại sang năm 2027, hiệu suất năm đầu được dự báo đạt 65%
Một trong những nội dung đáng chú ý của nghị quyết mới là việc Hóa chất Đức Giang điều chỉnh tiến độ đưa dự án vào hoạt động.
Theo kế hoạch trước đó, doanh nghiệp dự kiến hoàn thành và vận hành dự án trong quý IV/2026. Với phương án vừa được thông qua, thời gian này được dành cho việc hoàn tất lắp đặt thiết bị, tổ chức chạy thử và đưa hai phân xưởng Xút và PAC vào vận hành. Trong khi đó, mốc vận hành thương mại toàn bộ dự án được chuyển sang quý I/2027.
Trước đó, vào tháng 7/2026, Hóa chất Đức Giang từng thông tin dự án Nghi Sơn chậm khoảng 5 tháng so với kế hoạch ban đầu. Nguyên nhân chủ yếu liên quan đến các biện pháp kiểm soát xuất khẩu của Trung Quốc đối với một số vật tư, thiết bị công nghệ bọc lót chống ăn mòn và vật liệu titan đặc thù.
Theo giải trình của doanh nghiệp, quá trình xin giấy phép xuất khẩu đối với những thiết bị kỹ thuật cao này kéo dài từ 3 đến 6 tháng. Ngoài ra, việc phải chuyển phương thức vận chuyển từ đường bộ sang đường biển cũng ảnh hưởng đến tiến độ giao nhận và lắp đặt thiết bị tại công trình.
Đáng chú ý, thời điểm vận hành thương mại mới được Hóa chất Đức Giang công bố phù hợp với kịch bản mà Công ty CP Chứng khoán Vietcap đưa ra trong báo cáo cập nhật ngày 4/9/2026.
Cụ thể, trước khi doanh nghiệp thông qua phương án điều chỉnh, Vietcap đã dự báo dự án xút-clo tại Nghi Sơn sẽ bắt đầu vận hành thương mại từ quý I/2027, với hiệu suất hoạt động ước đạt 65% trong năm đầu tiên và tăng lên 70% vào năm 2028.
Theo kịch bản này, dự án xút-clo chưa được dự báo đóng góp doanh thu trong năm 2026. Nguồn thu từ dự án mới được kỳ vọng bắt đầu ghi nhận từ năm 2027, sau giai đoạn hoàn tất lắp đặt thiết bị, chạy thử và từng bước đưa các phân xưởng vào hoạt động.
Việc dự án Nghi Sơn chuyển sang vận hành thương mại từ năm 2027 diễn ra trong bối cảnh kết quả kinh doanh năm 2026 của Hóa chất Đức Giang được dự báo chịu áp lực đáng kể từ chi phí nguyên liệu đầu vào.
Trong báo cáo ngày 4/9, Vietcap ước tính doanh thu hợp nhất năm 2026 của doanh nghiệp đạt khoảng 10.598 tỷ đồng, giảm 6% so với năm trước. Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số được dự báo giảm 47%, xuống còn khoảng 1.600 tỷ đồng, chủ yếu do giá vốn sản xuất tăng và biên lợi nhuận gộp thu hẹp.
Sang năm 2027, khi dự án Nghi Sơn dự kiến bắt đầu đóng góp vào hoạt động kinh doanh, Vietcap dự báo doanh thu hợp nhất của Hóa chất Đức Giang đạt khoảng 11.189 tỷ đồng, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 1.646 tỷ đồng. Đến năm 2028, hai chỉ tiêu này được dự báo lần lượt tăng lên 11.984 tỷ đồng và 1.759 tỷ đồng.
Long Giang