Chuyên gia Ủy ban Giám sát Tài chính Quốc gia chỉ ra 7 bất cân đối của nền kinh tế
Tăng trưởng tích cực nhưng chưa đồng đều
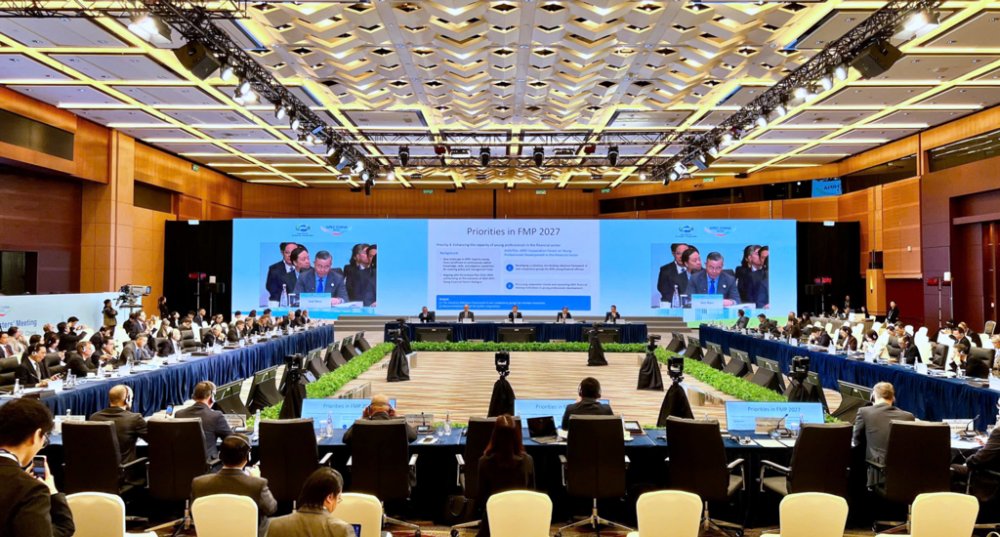
Tại Hội thảo “Tháo gỡ điểm nghẽn - Khơi thông nguồn lực - Thúc đẩy tăng trưởng” ngày 22/10, tham luận “Nhận diện điểm nghẽn và giải pháp khơi thông nguồn lực cho tăng trưởng kinh tế Việt Nam” của TS. Nguyễn Thị Ngọc Hà - chuyên gia của Ủy ban Giám sát tài chính Quốc gia cho rằng đằng sau kết quả tăng trưởng tích cực, nền kinh tế vẫn đối mặt với những hạn chế về cơ cấu, khả năng luân chuyển vốn và hiệu quả sử dụng nguồn lực. Những vấn đề này đang trở nên rõ hơn khi biến động quốc tế làm gia tăng sức ép lên tỷ giá, lãi suất và lạm phát trong nước.
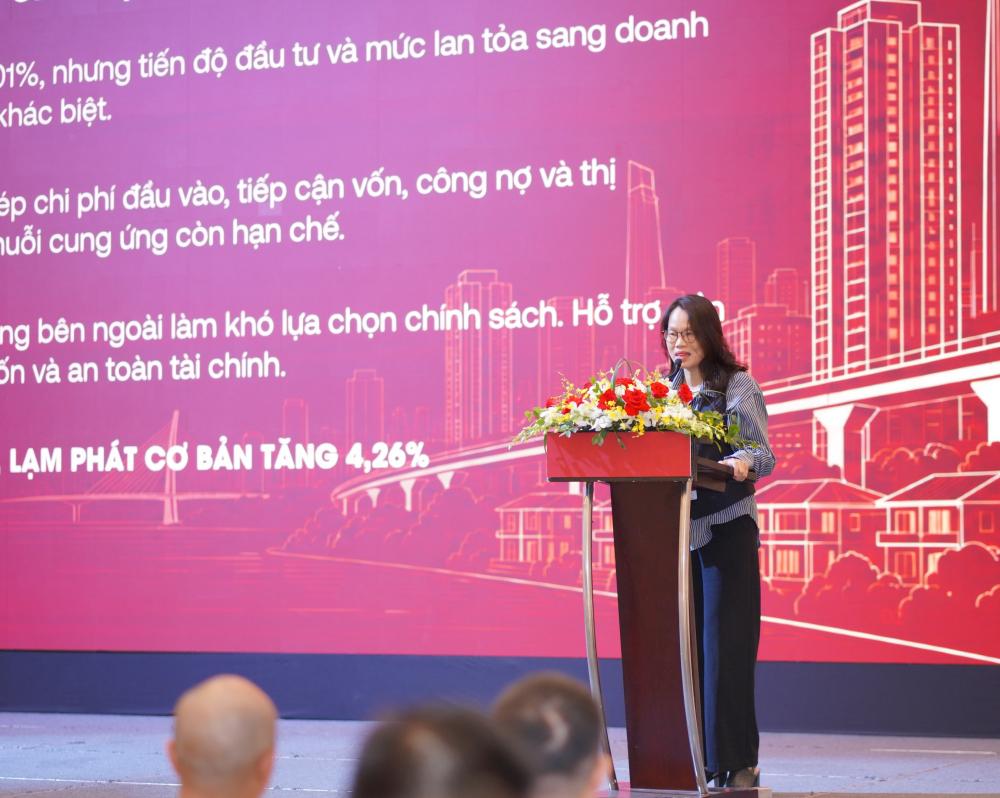
Theo bà Hà, mức tăng GDP khoảng 9% trong 9 tháng và gần 10% trong quý III là kết quả ấn tượng, tạo nền tảng thuận lợi cho mở rộng sản xuất và đầu tư. Tuy nhiên, các chỉ tiêu tổng hợp chưa phản ánh đầy đủ sự khác biệt giữa các khu vực kinh tế. “Nhìn vào con số tổng hợp, mức tăng trưởng rất lớn và có ý nghĩa khích lệ. Tuy nhiên, khi đi sâu vào cơ cấu, có thể thấy tăng trưởng còn phụ thuộc vào khu vực FDI và nguồn vốn, sức lan tỏa chưa đồng đều, trong khi khu vực doanh nghiệp nhỏ và vừa đang gặp nhiều khó khăn”, bà Hà nhận định.
Sự phân hóa còn thể hiện giữa các địa phương, phản ánh khác biệt về cơ cấu kinh tế và năng lực khai thác nguồn lực. Vốn đầu tư thực hiện tăng khoảng 15% theo giá hiện hành nhưng chỉ tăng 7,6% theo giá so sánh, cho thấy cần phân biệt mức tăng vốn danh nghĩa với mức tăng thực của hoạt động đầu tư. Giải ngân đầu tư công dù được thúc đẩy vẫn chưa đồng đều. Theo số liệu bà Hà trình bày, tỷ lệ giải ngân đạt 62,9% kế hoạch, trong đó trung ương đạt 44,1%, địa phương đạt 73,6%. Khi thời gian còn lại của năm không nhiều, tiến độ này đặt ra yêu cầu tháo gỡ những vướng mắc đang cản trở nguồn vốn chuyển thành khối lượng thực hiện.
Trong hoạt động thương mại, xuất khẩu tiếp tục mở rộng nhưng mức tăng giữa khu vực trong nước và khu vực có vốn đầu tư nước ngoài (FDI) chênh lệch lớn. Các kênh huy động vốn cũng diễn biến khác nhau, trong đó phát hành trái phiếu doanh nghiệp riêng lẻ giảm. Cùng với chi phí vốn và áp lực giá cả gia tăng, những yếu tố này đang hạn chế khả năng huy động, sử dụng nguồn lực của một bộ phận doanh nghiệp.
Bà Hà cho rằng những vấn đề trong nước cần được đặt trong bối cảnh môi trường quốc tế có nhiều rủi ro. Độ mở lớn khiến Việt Nam chịu tác động mạnh từ biến động dòng vốn, lãi suất, giá năng lượng và thương mại toàn cầu. Áp lực nợ công tại các nền kinh tế lớn làm gia tăng phần bù rủi ro kỳ hạn, đẩy lợi suất trái phiếu chính phủ lên cao. Trong khi đó, xung đột và giá dầu có thể làm tăng lạm phát, ảnh hưởng đến định hướng chính sách tiền tệ.
7 bất cân đối tạo sức ép lên dòng vốn và điều hành chính sách
Từ bối cảnh này, bà Hà chỉ ra 7 bất cân đối lớn đang tạo ràng buộc đối với tăng trưởng và điều hành chính sách.
Thứ nhất, các dòng vốn trong cán cân thanh toán có diễn biến trái chiều. Phân tích số liệu cộng dồn bốn quý để theo dõi xu hướng, bà Hà cho biết thặng dư vãng lai tăng cao trong nhiều giai đoạn kể từ năm 2023, trong khi dòng vốn đầu tư trực tiếp cũng có diễn biến tích cực. Tuy nhiên, đầu tư khác ròng đảo chiều từ nửa cuối năm 2022, còn đầu tư gián tiếp ròng có xu hướng ra khỏi Việt Nam từ nửa cuối năm 2023. Theo bà, kết quả tích cực của một số cấu phần chưa đủ để phản ánh đầy đủ trạng thái ngoại tệ của nền kinh tế. Khi các dòng vốn khác dịch chuyển ra ngoài, sức ép lên nguồn cung ngoại tệ và tỷ giá vẫn có thể gia tăng, dù thặng dư vãng lai và thu hút FDI ở mức cao.
Thứ hai, chênh lệch giữa số liệu thương mại của Hải quan và số liệu trong cán cân thanh toán đặt ra những vấn đề cần phân tích sâu hơn về cơ cấu giao dịch và nguồn ngoại tệ thực tế. Theo số liệu bà Hà dẫn, 6 tháng đầu năm 2026, thống kê Hải quan ghi nhận nhập siêu 16,7 tỷ USD, trong khi số liệu tương ứng trên cán cân thanh toán do Ngân hàng Nhà nước công bố ghi nhận xuất siêu 12,3 tỷ USD, chênh lệch khoảng 29 tỷ USD. Bà giải thích khác biệt có thể xuất phát từ phương pháp thống kê, cách ghi nhận hàng gia công theo nguyên tắc chuyển quyền sở hữu của BPM6 và việc điều chỉnh giá nhập khẩu từ CIF sang FOB. Vì vậy, bản thân chênh lệch không đồng nghĩa có sai sót trong một trong hai hệ thống thống kê. “Chênh lệch về mặt kỹ thuật là bình thường vì cách hạch toán và phương pháp tính toán dữ liệu của hai bên khác nhau. Tuy nhiên, phía sau những con số này là câu chuyện về nguồn cung ngoại tệ trong nước và những rủi ro cần tiếp tục theo dõi”, bà Hà phân tích.
Theo nghiên cứu được trình bày, kim ngạch thương mại tăng khoảng 21%, nhưng mức tăng nguồn ngoại tệ thực về Việt Nam được ước tính khoảng 9%. Trong sáu tháng, khu vực FDI xuất siêu khoảng 8,3 tỷ USD, còn khu vực trong nước nhập siêu khoảng 25 tỷ USD. Bà Hà cho rằng một phần giao dịch của khu vực FDI diễn ra trong chuỗi doanh nghiệp mẹ – con, nên thặng dư thương mại không nhất thiết chuyển tương ứng thành lượng ngoại tệ bán vào hệ thống ngân hàng trong nước. Ngược lại, doanh nghiệp nội địa nhập siêu vẫn phải mua USD để thanh toán.
Theo ước tính trong nghiên cứu, yếu tố logistics giải thích khoảng 3–4 tỷ USD trong phần chênh lệch giữa hai hệ thống số liệu. Phần còn lại cần tiếp tục được phân tích, trong đó có vai trò của hoạt động gia công và cách ghi nhận quyền sở hữu hàng hóa. Tỷ trọng gia công lớn cũng đặt ra yêu cầu theo dõi rủi ro xuất xứ và khả năng bị cáo buộc trung chuyển hàng hóa tại các thị trường xuất khẩu. Bà Hà đồng thời lưu ý dữ liệu cán cân thanh toán còn mang tính sơ bộ và có thể tiếp tục điều chỉnh. Những kết quả phân tích này cần được xem là dấu hiệu cảnh báo để nghiên cứu thêm, tránh sử dụng các hệ thống số liệu khác nhau mà chưa làm rõ phạm vi và phương pháp thống kê.
Thứ ba, thặng dư vãng lai chưa chuyển tương xứng thành tích lũy dự trữ ngoại hối. Theo cách tính của nghiên cứu, “rò rỉ thuần” gồm tiền gửi của dân cư ra nước ngoài và khoản mục lỗi, sai sót, trong giai đoạn 2022–2025 có quy mô khoảng 1,6 lần thặng dư vãng lai. 6 tháng đầu năm 2026, con số này tiếp tục ở mức khoảng 12,5 tỷ USD. Đối với khoản mục lỗi và sai sót, bà đề cập khả năng liên quan đến những giao dịch chưa được ghi nhận đầy đủ trong thống kê chính thức. Đây là khoản mục tổng hợp, chưa cho phép xác định trực tiếp quy mô từng loại giao dịch. Bà Hà nhấn mạnh, dự trữ ngoại hối khoảng 87,6 tỷ USD vào tháng 6 tương đương khoảng 2,7 tháng nhập khẩu, thấp hơn mức ba tháng được bà sử dụng làm tham chiếu. Điều này đặt ra yêu cầu tăng khả năng giữ ngoại tệ trong hệ thống và tái tạo dự trữ để củng cố dư địa ứng phó với biến động bên ngoài.
Thứ tư, chênh lệch lợi suất âm làm gia tăng những đánh đổi giữa tỷ giá, lãi suất và thanh khoản. Theo dữ liệu bà Hà trình bày, chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Việt Nam và Mỹ ở mức âm khoảng 0,57 điểm phần trăm. Bà nhận định đây là một yếu tố ảnh hưởng đến khả năng thu hút và duy trì dòng vốn. Khi chênh lệch lợi suất bất lợi, việc giữ ổn định tỷ giá có thể đi kèm sức ép lớn hơn về thanh khoản, thể hiện qua lãi suất qua đêm và lãi suất huy động.
“Ngoại tệ vào nhiều nhưng không ở lại. Chênh lệch lãi suất âm giữa Việt Nam và Mỹ, rò rỉ thuần và tấm đệm dự trữ còn mỏng khiến tỷ giá và lãi suất trở thành điểm nghẽn gốc”, bà Hà nhận định. Theo bà, nếu môi trường lãi suất quốc tế tiếp tục diễn biến bất lợi, những ràng buộc này sẽ rõ hơn. Điều hành trong nước vì vậy cần cân nhắc đồng thời mục tiêu hỗ trợ doanh nghiệp, ổn định thị trường ngoại hối và củng cố dự trữ.
Thứ năm, tăng trưởng phụ thuộc nhiều vào tín dụng khiến rủi ro tiếp tục tập trung ở hệ thống ngân hàng. Bà Hà lưu ý tín dụng bất động sản chiếm khoảng một phần tư tổng dư nợ, trong khi tồn kho lớn và giao dịch chậm có thể ảnh hưởng đến khả năng thu hồi vốn, dòng tiền trả nợ của doanh nghiệp.
“Mỗi điểm phần trăm tăng trưởng cần ngày càng nhiều tín dụng hơn và rủi ro dồn về hệ thống ngân hàng. Khi nền kinh tế ngày càng phụ thuộc vào ngân hàng, trong khi những nguy cơ của hệ thống gia tăng, đây sẽ là điểm nghẽn tăng trưởng trong những tháng cuối năm và là thách thức lớn cho năm 2027”, bà Hà cảnh báo. Theo bà, nhu cầu vốn gia tăng cần đi cùng khả năng luân chuyển vốn và kiểm soát rủi ro. Nếu vốn tiếp tục nằm trong tồn kho, dự án chậm triển khai hoặc các khoản phải thu, việc mở rộng tín dụng sẽ khó tạo hiệu quả tương xứng đối với hoạt động sản xuất, kinh doanh.
Thứ sáu, tăng trưởng thực tế vượt mức tiềm năng theo ước tính của nghiên cứu, làm gia tăng sức ép lạm phát. Bà Hà cho biết tăng trưởng tiềm năng năm 2026 được ước tính khoảng 6,5–7%, trong khi mức tăng thực tế cao hơn khoảng hai điểm phần trăm. Theo bà, khoảng cách này cùng những dấu hiệu thiếu hụt vật liệu, lao động và áp lực giá cả cần được cân nhắc khi lựa chọn chính sách hỗ trợ. Mức tăng CPI tháng 9 là 5,08% so với cùng kỳ được bà dẫn như một dấu hiệu cho thấy sức ép lạm phát gia tăng. Đây là chỉ tiêu của riêng tháng 9, cần phân biệt với CPI bình quân khi đánh giá kết quả kiểm soát lạm phát cả năm.
“Không còn nhiều dư địa để nới lỏng tiền tệ và phải ưu tiên neo kỳ vọng lạm phát. Muốn huy động được nguồn lực trong dân cần có niềm tin, và kiểm soát lạm phát là vấn đề căn cơ phải cân nhắc”, bà Hà nhấn mạnh.
Thứ bảy, ngân sách thặng dư trong khi khu vực tư nhân vẫn khó tiếp cận vốn với chi phí phù hợp. Bà Hà dẫn số liệu ngân sách nhà nước thặng dư 313,6 nghìn tỷ đồng trong chín tháng, nhưng giải ngân đầu tư công chưa đồng đều, còn doanh nghiệp chịu sức ép từ chi phí vay. Theo bà, lãi suất cho vay doanh nghiệp bình quân tăng gần một điểm phần trăm so với năm trước. Tuy nhiên, mức bình quân chưa phản ánh đầy đủ sự khác biệt giữa các khu vực và nhóm doanh nghiệp. “Điều đáng lưu ý khi lãi suất tăng không chỉ nằm ở mức bình quân, mà ở sự khác biệt giữa các khu vực. Có những khu vực đang phải chịu mức lãi suất rất cao, cho thấy tăng trưởng cao nhưng sức lan tỏa chưa đồng đều”, bà Hà phân tích.
Tháo gỡ điểm nghẽn dự án và dòng tiền
Từ nghịch lý này, bà cho rằng cần phối hợp điều hành ngân quỹ, thanh khoản và tiến độ giải ngân để nguồn lực được đưa vào nền kinh tế hiệu quả hơn. Việc bố trí vốn phải gắn với khả năng thực hiện, tránh tình trạng nguồn lực đã có nhưng chưa chuyển thành công trình, sản lượng và dòng tiền. Khép lại phần trình bày, bà Hà nhấn mạnh 4 vấn đề xuyên suốt: Tăng trưởng còn dựa nhiều vào tín dụng, nhập khẩu và FDI; Nguồn ngoại tệ vào chưa chuyển tương xứng thành nguồn lực được giữ lại; Vướng mắc trong thực thi làm chậm quá trình chuyển vốn thành sản lượng và Yêu cầu ổn định vĩ mô cần được đặt trong mối quan hệ với khơi thông nguồn lực.
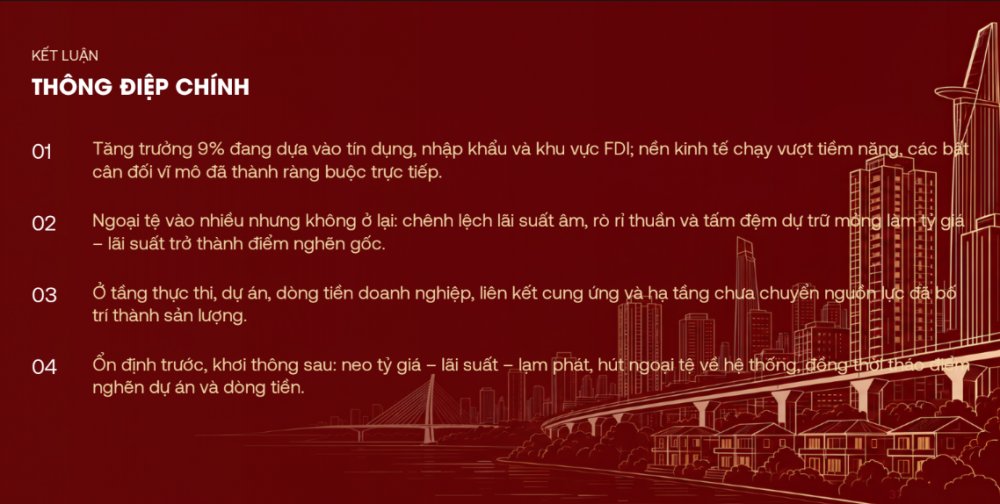
Theo đó, các mục tiêu tăng trưởng cao, lãi suất thấp, ổn định tỷ giá và an toàn hệ thống cần được sắp xếp theo thứ tự ưu tiên phù hợp. Cùng với tăng tính linh hoạt của tỷ giá và sử dụng các công cụ như hoán đổi ngoại tệ, cần chú trọng thu hút ngoại tệ về hệ thống, tái tạo dự trữ và xử lý những vướng mắc tại dự án, dòng tiền doanh nghiệp, liên kết cung ứng và hạ tầng. “Cần ổn định trước, khơi thông sau: neo tỷ giá, lãi suất, lạm phát, hút ngoại tệ về hệ thống, đồng thời tháo gỡ các điểm nghẽn về dự án và dòng tiền”, bà Hà đề xuất.
Duy Khánh