Hé lộ thời điểm cổ phiếu bất động sản tạo đáy: Lịch sử chỉ ra một tín hiệu quan trọng
Từ đỉnh tháng 8/2025 đến ngày 13/10/2026, chỉ số bình quân của 28 cổ phiếu bất động sản dân cư do TCBS Research theo dõi đã giảm 39,3%. Riêng từ đầu năm, nhóm này mất 30,7%, trong khi VN-Index chỉ giảm 3,6%.
Biên độ điều chỉnh hiện tại đã lớn hơn giai đoạn 2018–2020, nhưng vẫn chưa sâu bằng những chu kỳ giảm mạnh trước đây. Điều này đặt ra câu hỏi lớn với nhà đầu tư: sau hơn một năm đi xuống, cổ phiếu bất động sản đã đủ điều kiện hình thành đáy hay chưa?
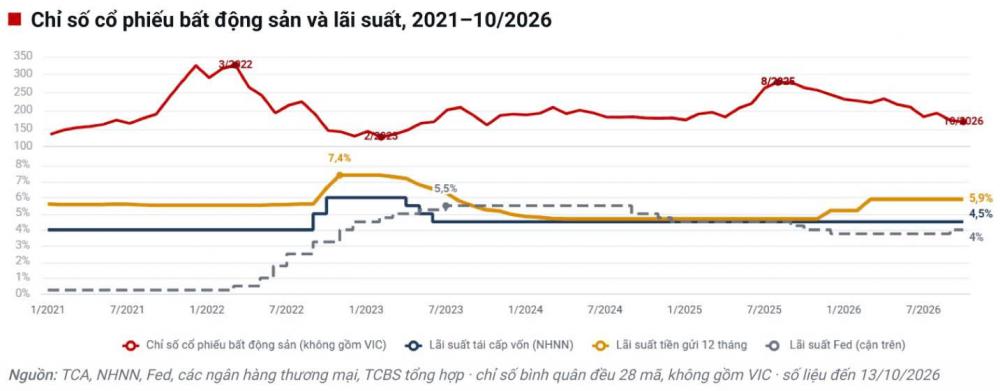
Trong báo cáo chuyên đề mới công bố, TCBS Research cho rằng câu trả lời không nằm ở mức giảm giá đơn thuần. Dữ liệu hơn 15 năm cho thấy vùng đáy bền vững của nhóm bất động sản thường xuất hiện quanh thời điểm lãi suất trong nước đạt đỉnh và chính sách tiền tệ bắt đầu đảo chiều.
Đáng chú ý, tín hiệu giảm lãi suất cũng không đồng nghĩa nhà đầu tư có thể xác định chính xác điểm đáy ngay lập tức.
Lãi suất giảm chưa đồng nghĩa cổ phiếu lập tức tạo đáy
TCBS thống kê từ năm 2007 đến nay, nhóm cổ phiếu bất động sản đã trải qua bốn chu kỳ giảm lớn, với mức điều chỉnh từ 28,8% đến 79,4%.
Chu kỳ nghiêm trọng nhất diễn ra từ tháng 10/2007 đến tháng 2/2009, khi chỉ số giảm 79,4%. Trong giai đoạn này từng xuất hiện một đáy giả vào tháng 6/2008, đúng lúc Ngân hàng Nhà nước vẫn nâng lãi suất tái cấp vốn lên 15%.
Sau đó, chỉ số phục hồi tới 98% nhưng không giữ được xu hướng, tiếp tục thủng đáy và giảm thêm 14%. Đáy bền vững chỉ được thiết lập vào tháng 2/2009, tức bốn tháng sau lần giảm lãi suất điều hành đầu tiên ngày 21/10/2008. Trong 12 tháng tiếp theo, nhóm bất động sản tăng hơn 263%.
Giai đoạn 2010–2012 cũng cho thấy một diễn biến tương tự. Chỉ số giảm 75,7% và hình thành đáy đầu tiên vào tháng 12/2011, ba tháng trước khi Ngân hàng Nhà nước bắt đầu hạ lãi suất.
Dù sau đó phục hồi khoảng 55%, nhóm cổ phiếu này vẫn quay trở lại vùng thấp và phải đến tháng 11/2012 mới hình thành đáy thứ hai. Áp lực nợ xấu và tình trạng đóng băng của thị trường nhà ở khiến quá trình tạo đáy kéo dài hơn biến động của chính sách tiền tệ.
Trong chu kỳ 2018–2020, mức giảm nhẹ hơn, khoảng 28,8%. Đáy được thiết lập vào tháng 3/2020, sáu tháng sau khi Ngân hàng Nhà nước bắt đầu giảm lãi suất. Sau đó một năm, chỉ số tăng gần 127%.
Đến chu kỳ 2022–2023, cổ phiếu bất động sản giảm 61,2% chỉ trong 11 tháng. Lần này, thị trường tạo đáy vào tháng 2/2023, sớm hơn hai tháng so với lần hạ lãi suất tái cấp vốn đầu tiên ngày 3/4/2023.
Điểm chung của cả bốn chu kỳ là không có đáy bền vững nào được hình thành trong lúc lãi suất điều hành vẫn đang đi lên. Theo TCBS, việc lãi suất ngừng tăng vì vậy là một điều kiện quan trọng.
Tuy nhiên, lần giảm lãi suất đầu tiên cũng chưa phải tín hiệu mua tuyệt đối. Trong ba chu kỳ 2008–2009, 2011–2012 và 2019–2020, chỉ số bất động sản vẫn giảm thêm khoảng 12–26% và mất thêm 4–8 tháng mới xác lập đáy thực sự.
Ở góc nhìn dài hơn, tín hiệu lại tích cực rõ rệt. Trong 5 lần Ngân hàng Nhà nước bắt đầu giảm lãi suất mà TCBS thống kê, chỉ số bất động sản đều tăng sau 24 tháng, với mức tăng từ 11% đến 154%.
Ngược lại, sau cả ba lần bắt đầu nâng lãi suất, nhóm này đều giảm trong 12 tháng tiếp theo.
Chu kỳ hiện tại vẫn thiếu những tín hiệu xác nhận
Quay lại giai đoạn hiện nay, TCBS cho rằng mức giảm gần 40% sau 14 tháng đã tạo ra vùng định giá đáng chú ý, nhưng chưa đủ để kết luận nhóm cổ phiếu bất động sản đã tạo đáy.
Biến số đầu tiên là lãi suất tiền gửi. Từ cuối năm 2025, lãi suất kỳ hạn 12 tháng tại nhóm ngân hàng thương mại Nhà nước tăng từ khoảng 4,6–4,7% lên 5,2% vào giữa tháng 12/2025 và đạt 5,9% vào cuối tháng 3/2026.
Sau đó, mặt bằng này tương đối ổn định, cho thấy đà tăng đã chững lại. Tuy nhiên, lãi suất bình quân đối với các giao dịch mới vẫn đi lên, trong khi một số chứng chỉ tiền gửi được chào ở mức 7,5–9%.
Ở chiều tích cực, Ngân hàng Nhà nước vẫn duy trì lãi suất tái cấp vốn ở mức 4,5% kể từ tháng 6/2023, cho thấy định hướng hỗ trợ tăng trưởng chưa thay đổi.
Dù vậy, dư địa nới lỏng tiếp tục bị hạn chế bởi áp lực giá cả. CPI tháng 9/2026 tăng 5,08% so với cùng kỳ, còn bình quân 9 tháng tăng 4,52%.
Sức ép bên ngoài cũng chưa giảm rõ rệt. Fed tăng lãi suất ngày 16/9/2026, lần đầu tiên kể từ năm 2023, qua đó gia tăng áp lực đối với tỷ giá và phần nào thu hẹp không gian điều hành chính sách tiền tệ trong nước.
Vì vậy, trong các tín hiệu TCBS theo dõi, lãi suất tiền gửi mới chỉ ngừng tăng, chính sách tiền tệ trong nước vẫn theo hướng hỗ trợ, nhưng lạm phát và áp lực từ Fed, tỷ giá chưa thực sự hạ nhiệt.
Theo TCBS, nhà đầu tư cần theo dõi sát thời điểm lãi suất tiền gửi thực sự quay đầu, lạm phát giảm và sức ép tỷ giá dịu bớt. Khi các yếu tố này xuất hiện đồng thời, khả năng hình thành vùng đáy bền vững của nhóm cổ phiếu bất động sản mới có thêm cơ sở.
Nhìn lại lịch sử, bài học quan trọng không nằm ở việc cố tìm đúng một phiên tạo đáy. Lãi suất giảm có thể mở ra một chu kỳ thuận lợi hơn cho cổ phiếu bất động sản, nhưng quá trình chuyển trạng thái thường kéo dài nhiều tháng và có thể đi kèm thêm những nhịp giảm sâu trước khi xu hướng mới được xác lập.
Duy Khánh