Chuyên gia dự báo VN-Index có thể chạm 2.100 điểm năm 2027, cảnh báo một sai lầm khi chọn cổ phiếu
Thị trường chứng khoán được kỳ vọng bước vào chu kỳ tăng trưởng mới trong năm 2027, với VN-Index có thể hướng tới vùng 2.000–2.100 điểm. Tuy nhiên, chuyên gia lưu ý nhà đầu tư không nên đánh đồng cổ phiếu giảm giá mạnh với cơ hội định giá hấp dẫn.
Tại hội thảo “Chọn đúng cổ phiếu, xây vững danh mục” do Công ty Chứng khoán VPS tổ chức ngày 17/11/2026, các chuyên gia đã đưa ra những nhận định về triển vọng thị trường chứng khoán Việt Nam trong năm 2027, đồng thời chia sẻ phương pháp lựa chọn và phân bổ cổ phiếu trong danh mục đầu tư.
TS. Lê Đức Khánh, Giám đốc Phân tích VPS, nhận định nền kinh tế Việt Nam đang bước vào một chu kỳ tăng trưởng mới. GDP 9 tháng năm 2026 tăng hơn 9%, trong khi mục tiêu tăng trưởng hai chữ số đặt ra nhiều kỳ vọng nhưng cũng không ít thách thức cho năm tiếp theo.
Theo ông Khánh, các động lực tăng trưởng kinh tế trong năm 2027 nhiều khả năng tiếp tục đến từ đầu tư, giải ngân vốn đầu tư công, dòng vốn đầu tư trực tiếp nước ngoài (FDI) và tiêu dùng nội địa. Bên cạnh đó, triển vọng nâng hạng thị trường chứng khoán được kỳ vọng sẽ tạo thêm sức hút đối với dòng vốn quốc tế.
Chuyên gia VPS cũng kỳ vọng năm tới có thêm dư địa giảm lãi suất điều hành, tiến độ giải ngân đầu tư công được cải thiện và chất lượng hàng hóa trên thị trường chứng khoán ngày càng nâng cao. Trong trường hợp lợi nhuận các doanh nghiệp niêm yết tăng trưởng 20–30%, đây sẽ là một trong những yếu tố hỗ trợ dòng tiền trong nước và nước ngoài tham gia thị trường.
Về diễn biến chỉ số, ông Khánh dự báo VN-Index có thể dao động quanh 1.850 điểm trong giai đoạn đầu năm 2027. Từ quý III đến quý IV, chỉ số có khả năng vượt mốc 1.900 điểm và hướng đến vùng 2.000–2.100 điểm.
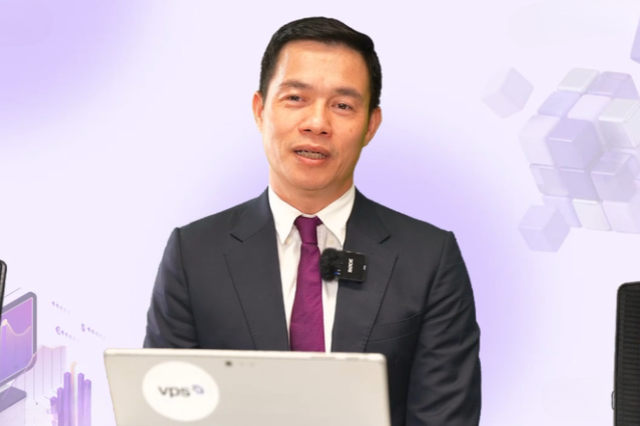
Dù triển vọng dài hạn được đánh giá tích cực, thị trường vẫn có thể xuất hiện những đợt biến động mạnh trong ngắn hạn trước tác động của chính sách thuế quan, căng thẳng địa chính trị và làn sóng trí tuệ nhân tạo (AI). Theo ông Khánh, xu hướng dài hạn có thể đi lên nhưng diễn biến trên đồ thị ngày và tuần sẽ khó dự đoán hơn, khiến hoạt động giao dịch ngắn hạn đòi hỏi kinh nghiệm và khả năng kiểm soát rủi ro.
Đối với nhà đầu tư cá nhân, việc xác định thời điểm mua bán, tỷ trọng giải ngân, sử dụng đòn bẩy và kiểm soát tâm lý là những yếu tố cần được quan tâm. Chuyên gia cũng lưu ý nhà đầu tư không nên bán tháo chỉ vì những biến động nhất thời của thị trường.
Trước đó, ông Khánh nhận định VN-Index có thể đã hình thành vùng đáy tạm thời quanh 1.700 điểm và có khả năng phục hồi dần vào cuối năm 2026, đầu năm 2027. Thay vì cố gắng giao dịch trong mọi nhịp biến động, nhà đầu tư nên kiên nhẫn chờ đợi những tín hiệu hồi phục rõ ràng hơn.
Chọn doanh nghiệp thay vì chỉ nhìn vào triển vọng ngành
Ở góc độ lựa chọn cổ phiếu, ông Phan Lê Thành Long, Chủ tịch Cộng đồng Cố vấn Tài chính Việt Nam (VWA), cho rằng nhà đầu tư cần xác định chiến lược phù hợp với khả năng tài chính, khẩu vị rủi ro và bối cảnh thị trường trước khi xây dựng danh mục.
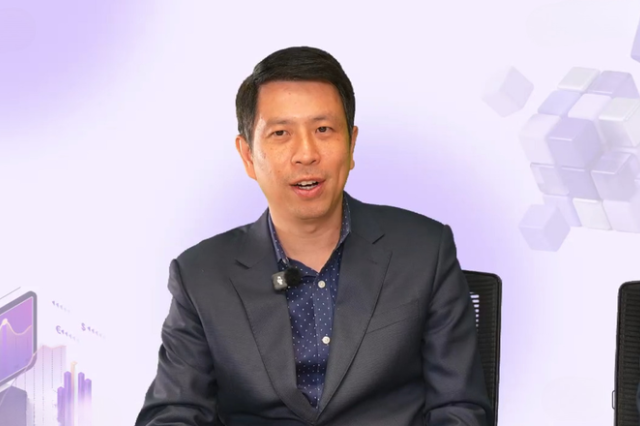
Theo ông Long, quy trình đầu tư nên bắt đầu bằng việc thiết lập các tiêu chí sàng lọc nhằm loại bỏ những cổ phiếu không phù hợp. Từ danh sách ban đầu gồm vài chục doanh nghiệp, nhà đầu tư có thể tiếp tục thu hẹp xuống khoảng 5–6 mã, hoặc tối đa 10–12 mã để theo dõi và đưa vào danh mục.
Cách tiếp cận này giúp hạn chế tình trạng chạy theo tin đồn hoặc tâm lý sợ bỏ lỡ cơ hội (FOMO). Thực tế, thông tin thường đến với nhà đầu tư cá nhân chậm hơn những người có lợi thế tiếp cận thị trường. Việc mua đuổi khi một câu chuyện đầu tư đã trở nên phổ biến có thể khiến nhà đầu tư đối mặt với nguy cơ thua lỗ và áp lực tâm lý.
Một sai lầm đáng chú ý được ông Long đề cập là quan niệm cổ phiếu giảm giá sâu đồng nghĩa với việc đang được định giá rẻ. Theo chuyên gia, cần phân biệt rõ giữa trường hợp cổ phiếu giảm do biến động chung của thị trường và trường hợp giá giảm xuất phát từ những vấn đề nội tại của doanh nghiệp.
Nếu thị trường xuất hiện biến cố mang tính hệ thống, những doanh nghiệp có nền tảng kinh doanh tốt vẫn có thể chịu áp lực bán tháo. Trong trường hợp triển vọng hoạt động không thay đổi, mức giảm giá này có thể mở ra cơ hội đầu tư.
Ngược lại, với những doanh nghiệp gặp vấn đề về thương hiệu, mô hình kinh doanh, kết quả hoạt động hoặc thanh khoản, việc thị giá đã giảm mạnh không đồng nghĩa rủi ro đã được phản ánh đầy đủ. Những cổ phiếu này thậm chí có thể tiếp tục đi xuống nếu các vấn đề cơ bản chưa được giải quyết.
Ông Long cho rằng một doanh nghiệp chỉ thực sự hấp dẫn về định giá khi sở hữu nền tảng cơ bản và năng lực quản trị tốt, hoạt động trong lĩnh vực còn dư địa tăng trưởng nhưng thị giá hiện tại thấp hơn tiềm năng phát triển.
Bên cạnh đó, phân tích báo cáo tài chính là bước không thể bỏ qua. Báo cáo kết quả kinh doanh và lưu chuyển tiền tệ chủ yếu phản ánh những gì đã diễn ra, trong khi bảng cân đối kế toán cung cấp thêm thông tin về sức khỏe tài chính và khả năng sinh lời của doanh nghiệp trong tương lai.
Về triển vọng các nhóm ngành, TS. Lê Đức Khánh đánh giá tích cực đối với logistics, dầu khí, vận tải biển, hóa chất, bất động sản khu công nghiệp, tài chính và ngân hàng. Trong khi đó, ông Phan Lê Thành Long nhận định ngành ngân hàng có thể hưởng lợi từ chu kỳ tín dụng mới, còn dầu khí và vật liệu xây dựng chịu ảnh hưởng đáng kể từ biến động giá hàng hóa.
Tuy nhiên, các chuyên gia đều nhấn mạnh cơ hội đầu tư không phân bổ đồng đều giữa các doanh nghiệp trong cùng một ngành. Do đó, việc lựa chọn cổ phiếu cần dựa trên năng lực tài chính, triển vọng kinh doanh và chất lượng quản trị của từng đơn vị, thay vì chỉ dựa vào câu chuyện tăng trưởng chung của ngành.
Sau khi xác định được các cổ phiếu phù hợp, nhà đầu tư cần tiếp tục cân nhắc tỷ trọng phân bổ vốn. Theo ông Long, với một danh mục hướng đến mức tăng trưởng trung bình, nhà đầu tư có thể tham khảo phương án phân bổ 60% vào cổ phiếu vốn hóa lớn thuộc các ngành cơ bản và sản xuất, 10% vào cổ phiếu có tỷ lệ trả cổ tức tiền mặt cao, 20% vào nhóm có khả năng tạo động lực tăng trưởng và 10% vào những cổ phiếu có câu chuyện riêng trên thị trường.
Ở góc độ quản lý quỹ thụ động, bà Thái Thị Việt Trinh, Chuyên gia Đầu tư cao cấp Saigon Capital, cho biết việc lựa chọn cổ phiếu cần dựa trên những tiêu chí được thiết lập từ trước, bao gồm thanh khoản, tỷ lệ cổ phiếu tự do chuyển nhượng (free float) và các yếu tố cơ bản của doanh nghiệp.
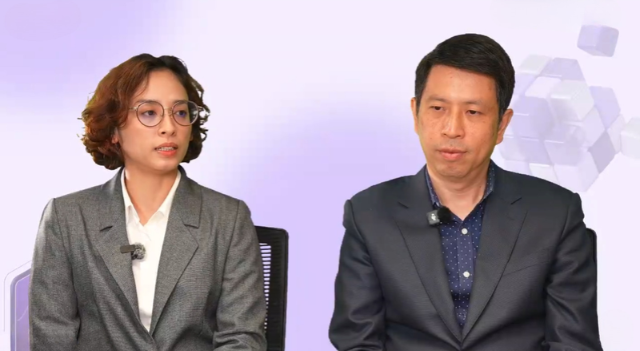
Tỷ trọng đầu tư thường được phân bổ theo vốn hóa có thể đầu tư, đồng thời cân nhắc thêm mức độ biến động và xu hướng giá của cổ phiếu. Danh mục cũng cần được rà soát định kỳ để bảo đảm các mã vẫn đáp ứng những tiêu chí ban đầu.
Về quản trị danh mục, ông Long phân biệt giữa tái cân bằng và tái cấu trúc. Tái cân bằng là việc điều chỉnh tỷ trọng khi biến động giá khiến cơ cấu danh mục lệch khỏi mức mục tiêu, trong khi tái cấu trúc được thực hiện khi doanh nghiệp xuất hiện biến cố hoặc rủi ro lớn, hay môi trường kinh tế vĩ mô thay đổi.
Chẳng hạn, trong bối cảnh lạm phát gia tăng, nhà đầu tư có thể cân nhắc điều chỉnh danh mục theo hướng tăng tỷ trọng các cổ phiếu mang tính phòng thủ và có chính sách trả cổ tức tiền mặt ổn định.
Những nhận định tại hội thảo cho thấy triển vọng tích cực của thị trường chứng khoán năm 2027 vẫn đi kèm yêu cầu cao hơn về chất lượng lựa chọn cổ phiếu. Khả năng phân tích doanh nghiệp, kiểm soát tỷ trọng và điều chỉnh danh mục theo diễn biến thị trường sẽ là những yếu tố quan trọng đối với nhà đầu tư trong giai đoạn tới.
Hữu Nguyên